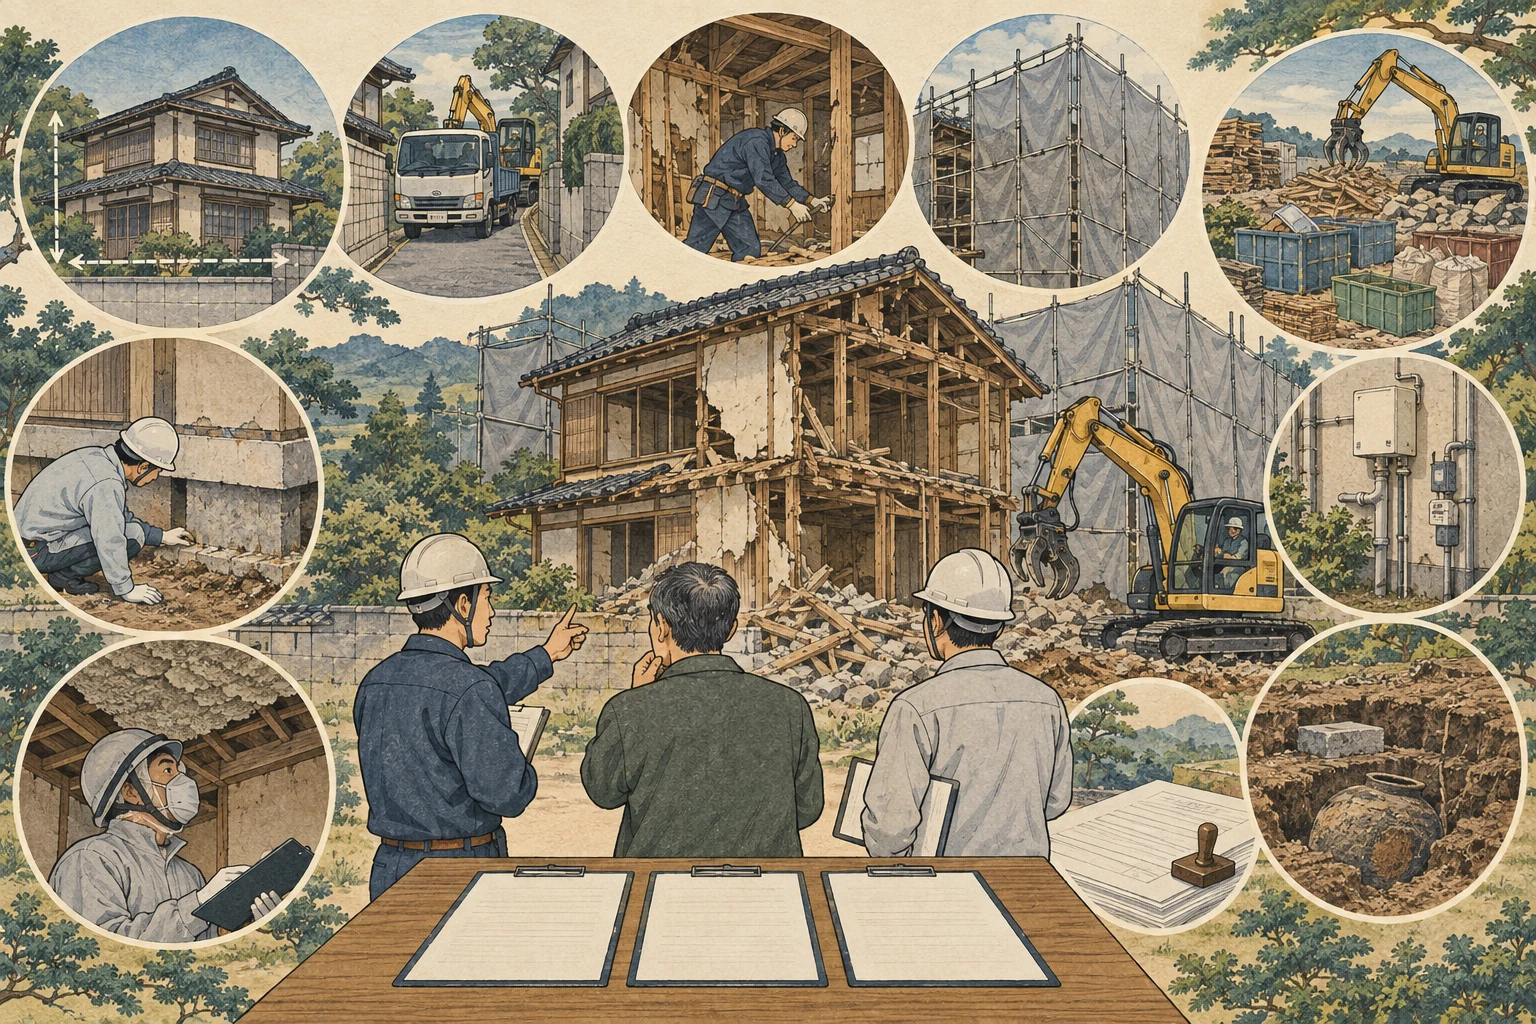
空き家の解体費用に、信頼できる全国一律の相場はありません。広告などで見かける「坪単価○万円×延床坪数」という単純な計算だけでは、実際に支払う総額が決まらないためです。実際の金額は、建物の構造や床面積、庭木・ブロック塀・物置などの付帯物によって異なります。さらに、室内に残された家財道具、アスベストや地中埋設物の有無、前面道路の幅や重機が入れるかどうかによっても大きく変わります。工事の支払いまでに準備すべき資金は、「確定見積額+地中物などに備える条件付き予算枠+家財処分などの別払い費用」を合計して組み立ててください。補助金が実際に交付されて入金される前に、その金額をあらかじめ差し引いて予算を組まない姿勢が大切です。
また、解体工事を進める前には、事前の法的な確認が欠かせません。具体的には、建物の所有名義が単独か共有か、共有者全員から処分の合意を得られているか、相続放棄を検討できる期間(熟慮期間)の中でないか、更地にした場合に道路への接し方(接道要件)などが原因で家を建て直せなくならないか(再建築不可にならないか)といった点です。なお、外壁の崩落や倒壊の危険が迫っている老朽危険空家については、近隣への被害を防ぐ緊急の安全対策が最優先です。税負担の増減や売却査定の金額だけを理由にして、応急措置を先延ばしにしてはいけません。
さらに、「更地にすれば必ず高く早く売れる」とも限りません。解体工事の費用を先に自己資金から持ち出す負担に加え、建物を壊したことで固定資産税の住宅用地特例が外れ、土地を持っている間にかかる費用が増加する場合もあります。物件の状態や立地によっては、古い家を残したまま(古家付きの現況で)売却したほうが、手元に残る現金が多いケースもあります。
解体費用の見積りを正しく比較し、工事後に手元に残るお金を最大化するには、費用内訳の正確な把握が欠かせません。同一の条件をそろえて相見積もりを取り、売却計画や税務上の条件と連動させて判断していきましょう。
解体費用の内訳7区分と追加費用の比較表
解体工事の見積書は、業者によって項目のまとめ方が異なります。建物本体の工事費だけでなく、次の内訳区分と地中埋設物の取り扱いを同じ条件にそろえて比較してください。各項目を「確定」「条件付き」「対象外」「未確認」に分類し、未確認の要素を減らすことが予算のブレを防ぐ基本です。法定手続に関わる項目は、環境省の石綿事前調査案内(新しいタブで開きます)、国土交通省の建設リサイクル法の届出案内(新しいタブで開きます)、法務局の建物滅失登記案内(新しいタブで開きます)でも確認できます。
| 費用区分 | 主な作業・内訳項目 | 金額が上振れする主な要因 | 見積り前の確認資料・現地確認項目 |
|---|---|---|---|
| 1. 建物本体解体費 | 柱・梁・壁・屋根・基礎の解体、分別、搬出 | 鉄骨造やRC造、基礎が厚いベタ基礎、地下階 | 建物登記事項証明書、建築確認通知書、図面 |
| 2. 付帯物・外構撤去費 | ブロック塀、門扉、フェンス、物置、庭木・庭石、土間コンクリート | 高い擁壁、大量の庭石、太い樹木の抜根、カーポート | 現地配置図、敷地境界確認、撤去境界の指示 |
| 3. 室内残置物処分費 | タンス、布団、生活雑貨、家電リサイクル対象品 | 室内に大量の生活用品・家具が放置されている状態 | 現地目視、自治体の粗大ごみ窓口・清掃施設 |
| 4. 石綿(アスベスト)調査・除去費 | 有資格者による事前調査、検体分析、含有建材の湿潤化除去・密閉処分 | スレート屋根、サイディング外壁、吹付け材 | 設計図書、石綿事前調査結果報告書 |
| 5. 仮設・養生・搬入対策費 | 足場組み、防音・防炎メッシュシート、電線防護管、交通誘導警備員 | 前面道路幅員が狭い、隣家との離隔が狭小、歩行者量 | 道路幅員、接道状況、通学路指定、隣地状況 |
| 6. 整地・廃材処分・諸経費 | 産業廃棄物運搬・処分費、整地仕上げ、建設リサイクル法届出、近隣挨拶 | 処分場の受入条件、地盤の転圧・砕石敷き | マニフェスト(産業廃棄物管理票)、届出控 |
| 7. 建物滅失登記・届出費 | 土地家屋調査士への滅失登記代行費用、未登記建物の家屋滅失届出 | 相続人調査や添付書類の不備、未登記家屋の確認 | 登記事項証明書、除却証明書、固定資産税名寄帳 |
| 【追加費用】地中埋設物撤去 | 古井戸、旧基礎、旧浄化槽、コンクリートガラ、埋没瓦礫 | 工事着手後に地中から予期せぬ埋設物が発見された場合 | 過去の建替履歴、古い図面、単価精算・承認合意 |
登記・図面・課税明細書で建物の基本情報をそろえる
見積りを依頼する前に、建物の権利関係、構造、正確な床面積を公的な書類で把握します。所有者の記憶や固定資産税の課税通知書だけに頼ると、実際の解体範囲や法的手続きとの間にズレが生じるためです。
まず法務局で建物の登記事項証明書を取得し、所有者名義、構造(木造・鉄骨造・鉄筋コンクリート造など)、階数、各階の床面積を確認します。共有名義の場合は共有者全員の解体合意が必要です。また、相続直後で遺産分割の協議中であったり、相続放棄を検討している期間中(熟慮期間中)であったりする場合は注意してください。建物を解体すると、遺産を処分したとみなされて相続を認めた扱いになる「法定単純承認」のリスクが生じるため、法的手続きの整理が先決です。
次に、毎年送付される固定資産税の「課税明細書」や、市区町村役場で取得できる名寄帳(所有者ごとの課税資産一覧)を取り寄せ、登記記録の面積と突き合わせます。登記されている床面積と課税されている床面積が一致しない場合、過去に未登記のまま増築した部分や、登記されていない離れ・物置・車庫が存在する可能性が高くなります。
解体業者は、現地にある建物の総体積と構造から処分費や人件費を計算します。そのため、未登記の増築部分が見落とされていると、着工後に追加請求を受ける原因になります。建築時の設計図面、建築確認済証・検査済証、敷地の測量図や公図が残っていれば、基礎の深さや構造形式、敷地境界を把握する資料として見積り時に提示してください。手元に古い図面が見つからない場合は、無理に探す必要はありません。「未確認」としたうえで現況写真と住所を業者へ渡し、現地調査で見極めてもらいましょう。あわせて、敷地が建築基準法上の道路に接しているかを確認し、解体後に再建築不可とならないかも事前に確かめておく必要があります。
敷地全体の撤去範囲を確定する(付属建物・庭木・ブロック塀)
解体工事で見積額が大きく食い違う要因の一つが、建物本体以外の敷地内にある構造物の撤去範囲です。解体後に土地を売却する場合、買主は原則として「更地(地上・地下に障害物がない状態)」での引き渡しを求めてきます。
どこまで解体業者に撤去してもらうのか、次の項目について事前に方針を決めておく必要があります。
- 付属建物:敷地内にある物置、倉庫、作業小屋、プレハブハウス、カーポート
- 外構・境界:ブロック塀、万年塀、フェンス、門扉、擁壁、階段
- 庭まわり:庭木(木を切り倒す伐採のみか、根まで引き抜く抜根まで行うか)、庭石、灯籠、池の埋め戻し
- 地表舗装:駐車場などの土間コンクリート、アスファルト、敷石
- 地下設備:古井戸の息抜き・埋め戻し、汲み取り便槽や浄化槽の清掃・撤去
特に隣地境界にあるブロック塀は、所有権が自分の敷地側にあるのか、隣人との共有名義なのかで扱いが分かれます。共有名義のブロック塀を無断で解体すると深刻な近隣トラブルに発展するため、事前の境界確認と隣地所有者との協議が欠かせません。
現地立ち会いを行わずに見積りを取ると、ある業者は「庭木やブロック塀も含めた金額」、別の業者は「母屋本体のみの金額」で見積書を作成し、見かけの金額差に惑わされることになります。現地立ち会いの場では、撤去する対象と残す対象を敷地配置図にマーカーで記し、全社に同一の撤去範囲を指示してください。
室内残置物(家財道具)の処理ルールとコスト削減策
空き家に残された家具や生活用品などの「残置物」は、解体費用を押し上げる要因になります。残置物の処理は建物の解体工事と法律上の処理経路がまったく異なるため、両者を明確に区別して進めてください。
一般家庭から出る家財道具や不用品は、廃棄物処理法上の「一般廃棄物」に分類されます。環境省「(別紙2)家庭の残置物の処理はどうしたらいいの?」(新しいタブで開きます)に明記されているとおり、一般廃棄物の処理は市区町村の責任において行われるものです。そのため、市区町村から一般廃棄物処理業の許可を受けていない事業者が処理することは法律で禁じられています。
解体業者が保有している「産業廃棄物処理業の許可」や「解体工事業の登録・許可」、「古物商の許可」では、家庭の残置物を一般廃棄物として収集・運搬・処分できません。解体業者に室内家財の処分を丸投げした場合、分別や専門処分に手間がかかるため割高な処分費が見積もられるか、外部の許可業者への委託費用がそのまま上乗せされます。
解体費用を抑えるには、工事着手前に所有者自身で残置物を可能な限り処分し、家具や生活用品を室外へ運び出して生活雑貨が残っていない状態にしてから解体業者へ建物を引き渡すのが有効です。ただし、費用節約のために所有者自身で壁や天井などの内装材を剥がすような作業は危険を伴い、アスベスト飛散のリスクもあるため避けてください。内装や建材の取り壊しは建設廃棄物として、解体業者が法律にのっとって適法に行う作業です。
- 自治体の粗大ごみ収集:市区町村の指定日に出すか、清掃施設へ自己搬入します。
- 家電4品目(エアコン、テレビ、冷蔵庫・冷凍庫、洗濯機・衣類乾燥機):家電リサイクル券を購入し、指定引取場所へ持ち込むか購入店舗等に引き取りを依頼します。
- リユース・買取:まだ使える家具や日用品はリサイクルショップや出張買取業者に売却するか、無償で引き取ってもらいます。
石綿(アスベスト)の事前調査・届出と除去費用の注意点
建築物の解体工事では、大気汚染防止法や労働安全衛生法(石綿障害予防規則)に基づき、工事着工前の「事前調査」が原則として全建築物で義務付けられています。石綿(アスベスト)含有の有無をあらかじめ調べるための手続きです。
この事前調査は、建築物石綿含有建材調査者などの専門資格を持つ者が行います。設計図書等による書面調査および現地での目視調査を行い、必要に応じて検体分析を実施して進めなければなりません。
また、事前調査の実施義務とは別に、延べ床面積が80平方メートル以上の解体工事では結果の報告義務も発生します。元請業者が自治体および労働基準監督署へ報告を行います環境省「石綿事前調査結果の報告について」(新しいタブで開きます)。報告は原則として国の「石綿事前調査結果報告システム」を通じた電子報告で行いますが、電子申請が困難な場合は書面での報告も認められています。「床面積が80平方メートル未満なら事前調査自体が不要になる」わけではない点に注意してください。
「木造住宅だからアスベストは使われていない」と築年数だけで判断するのも禁物です。木造家屋であっても、外壁のサイディングボード、屋根のスレート材、軒天(のきてん)ボード、ビニル床タイル、石膏ボードの目地材などに石綿を含んだ成形板(レベル3建材)が使われている事例があります。
もし事前調査や分析でアスベスト含有建材が確認された場合、建材の種類や工法に応じた対策(湿潤化、飛散防止シートによる養生、作業場所の隔離、専用処分場での埋立処分など)が必要になります。除去費用は建材の種類や施工面積によって加算されます。
見積書を確認する際は、「石綿事前調査費」や「検体分析費」が適正に計上されているかを確かめてください。あわせて、万が一アスベストが発見された場合の除去単価や追加費用の基準がどのように規定されているかも確認しておきましょう。
道路幅員・重機進入・養生計画によるコスト変動
建物の規模が同じであっても、現地の道路環境や隣地との位置関係によって解体費用は変動します。重機や廃材運搬車両を効率よく配置できるかどうかが、人件費と工期を左右するためです。
- 道路幅員と搬入経路:前面道路の幅が十分にあり、大型トラックや重機が敷地内に乗り入れられる場合は、機械を使って効率的な解体が行えます。一方、道幅が狭く小型車両しか入れない場合、廃材の運搬往復回数が増加し、小運搬費用が加算される要因になります。
- 手壊し解体:道路幅が極めて狭い場合や、急な階段・狭小通路を通らなければならず重機が進入できない場合、作業員が手作業で建物を壊す「手壊し」の割合が増えます。手壊しが増えると必要な作業人員と工期が増加し、解体費用が跳ね上がります。
- 仮設足場と養生シート:隣家との隙間が狭い住宅密集地では、粉塵の飛散や騒音を防ぐため、防音パネルや防炎メッシュシートによる仮設足場を組む必要があります。また、前面道路の上空に電線が通っている場合は、重機接触事故を防ぐために電力会社へ電線防護管の設置を依頼する実費費用が発生します。
- 道路使用許可と誘導員:道路幅が狭く作業車が道路を塞ぐ場合、所轄警察署へ道路使用許可を申請し、工事期間中は交通誘導警備員を配置しなければなりません。警備員の人件費は工期の日数に応じて計上されます。
解体工事を発注する際は、業者の事業許可区分を確認してください。請負代金が税込500万円以上の解体工事を請け負うには、建設業法に基づく「建設業許可(解体工事業等)」が必須です国土交通省「建設業の許可とは」(新しいタブで開きます)。請負代金が税込500万円未満の比較的小規模な工事のみを施工する場合に限り、各都道府県知事への「解体工事業登録」で対応可能です。業者の事業規模や受注実績に見合った許可・登録があるかを事前に確認しましょう。
また、木材やコンクリート、鉄とコンクリートの複合資材、アスファルトなどの特定建設資材を用いた建築物が対象となる手続きもあります。床面積の合計が80平方メートル以上の解体工事を行う場合、発注者は工事着手の7日前までに、都道府県知事等へ分別解体等の計画を届け出る義務があります国土交通省「建設リサイクル法の対象となる建設工事では届出が必要です!」(新しいタブで開きます)。通常は解体業者が代理で提出しますが、法令上の義務者は発注者自身です。
地中埋設物(浄化槽・古井戸・ガラ)の追加条件と契約書面
解体工事の見積書に記載されている金額は、通常「地表に見えている建物と工作物」を撤去するための費用です。地面を掘削した段階で地中から障害物が発見された場合、契約条件に基づいて追加工事として扱われます。
空き家の敷地で発見される可能性がある埋設物には、次のようなものがあります。
- 下水道接続前に使われていた旧式単独浄化槽や汲み取り便槽
- 過去の建替時に撤去されず、そのまま埋め戻された古い基礎コンクリート、ガラ、瓦礫、木くず
- 古井戸、地下貯水槽
- 昔の敷地造成時に土留めとして埋められた基礎杭や松杭
地中埋設物は掘削するまで有無や埋設量が判明しないケースが多く、見積り段階で確定費用を算出することは困難です。ただし、予期せぬ追加工事が発生した場合に備え、事前の承認ルールや単価精算基準を取り決めておくことでトラブルを防げます。
工事請負契約を締結する際は、契約書面または見積書の特約事項に次のような条項を盛り込んでおくことを推奨します。
【地中埋設物に関する契約特約条項の文例】
施工者は、本工事の施工中に地中埋設物(古井戸、旧基礎、浄化槽、コンクリートガラ等)を発見したときは、直ちに作業を中断して発注者に通知し、その状況を写真等により報告しなければならない。
施工者は、発注者との間で撤去の可否、撤去範囲および追加工事費用(立米単価に基づく精算基準)について事前に書面による合意を交わした後に限り、当該撤去作業を実施するものとする。発注者の承諾なく施工者が無断で実施した追加作業について、発注者は費用の支払義務を負わない。
自治体の空き家解体補助金:受給条件と事前申請のルール
空き家の解体費用を抑える手段として、自治体が実施している除却補助金制度があります。ただし、補助金は要件を満たした対象物件に限られ、自治体の募集要綱に沿った事前手続きが必要です。また、補助金は工事完了後の後払いとなるため、工事代金の支払前資金として事前に差し引いて予算を組むのは禁物です。
国の標準除却費と自治体の算定ルール
自治体の除却補助金における限度額や算定基準には、国の公的な標準建設費等が参照されるケースがあります。国の補助金算定における除却工事費の上限単価は、国土交通省の通達(令和8年度「住宅局所管事業に係る標準建設費等について」第9・不良住宅等除却費)において、次のように示されています国土交通省「令和8年度における住宅局所管事業に係る標準建設費等について」(新しいタブで開きます)。
- 木造住宅・木造建築物:1平方メートルあたり 36,000円
- 非木造住宅・非木造建築物:1平方メートルあたり 51,000円
この基準単価は国の所管事業における補助金額算定の上限基準であり、民間の解体工事における確定相場や一律の見積額を定めたものではありません。また、これをもとに機械的に30坪換算した数値を市場の予算目安として扱うことも適切ではありません。
実際の補助金制度では、自治体ごとに独自の要綱が定められています。例えば島根県益田市の「老朽危険空家等除却支援事業」では、「実際の除却工事見積額」と「国の標準除却費(延べ床面積×上記基準単価)」のいずれか低い方の額を基準とします。補助額はその基準額の10分の4です。上限額は老朽危険空家が50万円、老朽空家が30万円などと設定されています益田市「老朽危険空家等除却支援事業のご案内」(新しいタブで開きます)益田市「老朽危険空家等除却支援事業補助金・交付申請額の算出シート(算定例)」(新しいタブで開きます)。同シートの記入例には「木造100平方メートルで除却工事費見積額250万円、補助金交付申請額50万円」という記載があります。ただし、これは算定シート上の計算例であり、実際の成約相場や推奨予算ではありません。同市のように敷地内の2棟以上の建築物を除却する場合の加算措置(老朽空家の基本額30万円+加算20万円=上限50万円)を設けている例もあります。
なお、除却補助金の対象経費は建物本体の解体工事費に限られ、室内の家財道具処分費や敷地内の草木伐採・抜根費用は対象外として除外される規定が一般的です。
申請の絶対条件:「契約・着工前」の手続き
補助金を利用するにあたって注意すべき点は、多くの自治体で「工事請負契約を結ぶ前、かつ着工前」に事前調査や交付申請の手続きを義務付けていることです。
代表的な手続きの流れは次のとおりです。
- 自治体へ事前調査を申請する(職員による現地調査で危険度や対象要件の判定を受けます)
- 対象判定の通知を受領後、解体業者から見積書を取得する
- 自治体へ補助金交付申請書と見積書、登記事項証明書、市税納税証明書等を提出する
- 自治体から「補助金交付決定通知書」を受領する
- 解体業者と工事請負契約を締結し、着工する
- 解体完了後、業者へ工事代金を支払う
- 完了実績報告書(工事写真、契約書写し、領収書写し等)を自治体へ提出する
- 補助金額確定通知書を受領後、請求書を提出して交付を受ける
解体前後の手続:ライフライン停止と建物滅失登記
解体工事を安全かつ適法に完了させるには、工事前後のインフラ停止と登記・届出手続きを進める必要があります。
着工前のライフライン停止手順
解体工事の足場を組む前に、各種ライフラインの撤去・停止手続きを行います。
- 電気:電力会社に連絡し、解体に伴う受電停止と屋外引込線・電気メーターの撤去を依頼します。連絡から引込線撤去まで日数を要する場合があるため、早めの連絡が必要です。
- ガス:都市ガス会社またはプロパンガス会社に連絡し、閉栓とガスメーター・配管・ボンベの撤去を依頼します。地中にガスが残っている状態での重機作業による事故を防ぐため、確実に撤去してもらいます。
- 水道:水道は解体工事中にホコリの飛散を抑える散水作業で使用します。完全に止水・閉栓してしまうと業者が散水できなくなるため、勝手に閉栓せず、解体業者に水道の使用方法や名義の取り扱いを確認してください。
- 浄化槽・汲み取り:浄化槽内の汚泥が残ったまま解体すると、汚水が土壌に流出して悪臭や土壌汚染の原因になります。解体前に清掃・汲み取り業者に依頼し、最終清掃を完了させてください。
解体後の建物滅失登記(1か月以内の義務)
登記されている建物を完全に取り壊した後は、管轄の法務局で「建物滅失登記」を申請します。期限と必要書類は法務局の建物滅失登記案内(新しいタブで開きます)で確認できます。
不動産登記法第57条では、「建物が滅失したときは、表題部所有者又は所有権の登記名義人は、その滅失の日から一月以内に、当該建物の滅失の登記を申請しなければならない」と規定されていますe-Gov法令検索「不動産登記法」第57条(新しいタブで開きます)。正当な理由なく申請を怠ったときは、10万円以下の過料に処される規定(同法第164条)もあります。
建物滅失登記を申請する際は、解体業者から発行された「建物滅失証明書(取壊し証明書)」、業者の資格証明書や印鑑証明書などを添付して申請します。一方、登記されていない完全未登記の建物を取り壊した場合は、法務局での登記手続きは不要です。所在地の市区町村役場(資産税課・課税課等)へ「家屋滅失届」を提出し、固定資産課税台帳上の滅失手続きを行います。
滅失手続きを怠ると、現況確認に手間取って課税台帳の是正が遅れたり、土地売却時に建物の不存在を証明する追加書類を求められたりすることがあります。そのため、工事完了後は速やかに手続きを行ってください。
解体後の固定資産税:住宅用地特例が外れる時期と負担変動
空き家を解体する際に注意すべき点として、土地に対する固定資産税の特例措置があります。
住宅が建っている土地には、地方税法に基づく「住宅用地に対する課税標準の特例措置」が適用されています。住宅1戸あたり200平方メートルまでの小規模住宅用地は課税標準が6分の1に、200平方メートルを超える一般住宅用地は3分の1に減額されています。建物を解体して更地にすると、この住宅用地特例が適用されなくなります。
ただし、特例が外れたからといって税額が即座に単純計算で6倍になるとは限りません。特例が外れた後の土地には、商業地等と同様に急激な税額上昇を抑える「負担調整措置」が適用されるためです。実際の税額の変動幅は、敷地の負担水準や自治体の評価によって異なります。
東京都主税局の固定資産税案内(新しいタブで開きます)にもあるとおり、固定資産税は毎年1月1日を賦課期日として、その時点の所有者や土地・家屋の状況を基に課税されます。年途中の解体が翌年度の住宅用地特例へ与える影響と、売却後も残る当年度の納税義務は所在地の税務窓口へ確認してください。売買時の日割精算は売主・買主間の契約上の取り決めであり、年度内に売却してもその年度の納税義務者が自動的に変わるわけではありません。なお、危険な建物の安全対策は税負担の調整より優先すべき事項です。
「解体して更地渡し」と「現況売却」の手取り比較
空き家を売却するにあたり、「解体して更地で売る」のか、「古家付きの現況のまま売る」のかは、最終的に手元に残る手取り額で判断します。更地需要が高い地域もあれば、解体費用を売却価格に上乗せできず自己負担が膨らむ地域もあるためです。税務上は国税庁 No.3255の取壊し費用の条件(新しいタブで開きます)と相続空き家特例の適用要件(新しいタブで開きます)を確認し、住宅用地特例は所在地の税務窓口で判定してもらいます。
| 比較項目 | 解体して更地渡しで売却 | 現況(古家付き土地)のまま売却 |
|---|---|---|
| 工事費の事前持ち出し | 必要(解体工事費用を自己資金等から先払い) | 不要(解体費用の持ち出しなし) |
| 買主側の選択肢 | 新築用地等に限定される | 新築のための解体、リフォーム利用の両方が可能 |
| 売却活動中の固定資産税 | 賦課期日に住宅がなければ、原則として住宅用地特例の対象外 | 賦課期日の利用状況など、住宅用地の要件を満たす間は対象になり得る |
| 建物に関する契約不適合責任 | 建物は対象外になるが、土地や地中物などの契約条件は残る | 免責特約の有効範囲や告知事項を契約案で確認する |
| 譲渡所得税の譲渡費用控除 | 売却のために直接必要な取壊し費用なら譲渡費用になり得る | 解体していなければ取壊し費用は発生しない |
| 相続空き家3,000万円特別控除 | 売主が解体後に更地売却する方法もある(ほかの要件も確認) | 買主が所定の期限までに解体する方法もある(ほかの要件も確認) |
譲渡費用としての解体費の控除
土地を売却するために建物を取り壊した場合、その解体工事費用および建物の損失額は、所得税の計算上「譲渡費用」として売却代金から差し引けます国税庁 No.3255「譲渡費用となるもの」(新しいタブで開きます)。譲渡益が発生する場合には、譲渡所得税を抑える効果があります。ただし、解体費用が自動的にすべて認められるとは限りません。土地の売却に直接必要であったかどうかが判断基準となります。
相続空き家3,000万円特別控除の法改正
被相続人が住んでいた昭和56年5月31日以前建築の旧耐震家屋を相続した場合の特例があります。一定の要件を満たして売却すると、譲渡所得から最高3,000万円(相続人が3人以上の場合は2,000万円)を控除できます国税庁 No.3306「被相続人の居住用財産(空き家)を売ったときの特例」(新しいタブで開きます)。
この特例は、単に建物を解体すれば無条件に適用されるわけではありません。主な要件として、相続開始から3年を経過する日の属する年の12月31日までに売却すること、売却代金が1億円以下であること、相続時から譲渡時まで事業や貸付・居住用にしていないことなどが定められています。
なお、令和6年1月1日以降の譲渡からは税制が拡充されました。売主自身による事前の更地売却だけでなく、売買契約に基づき「買主が譲渡日の属する年の翌年2月15日までに解体工事等を完了した場合」も適用対象に含まれます国土交通省「空き家の譲渡所得の3,000万円特別控除」(新しいタブで開きます)。特例の利用を前提として解体を進める場合は、売却期限や工事期限、適用要件を税理士や所轄税務署に事前に確認してから方針を決めてください。
見積りを比べる準備をする
空き家の解体は、一度着工すると元の状態には戻せません。倒壊等の切迫した危険がある場合の応急対策を除き、売却に伴う解体は査定と諸条件の整理を行ってから進めることが手取りを最大化する堅実な手順です。
- 建物の権利関係(単独・共有、相続放棄の検討状況)や再建築の可否を確認する
- 不動産会社に「現況(古家付き)」と「更地渡し」の両パターンで査定を依頼し、地域の需要動向を確認する
- 自治体の空き家担当窓口で除却補助金の有無、要件、受付期間、事前調査の手順を確認する
- 相見積もりを取る際は同一の撤去範囲を指定し、家財の残置物処理は解体工事と分けて進める
- 見積書に石綿事前調査費用、道路養生対策費、地中埋設物の追加精算条項が明記されているか確認する
- 1月1日時点の現況による固定資産税への影響と売却スケジュールを税務窓口・不動産会社と確認する