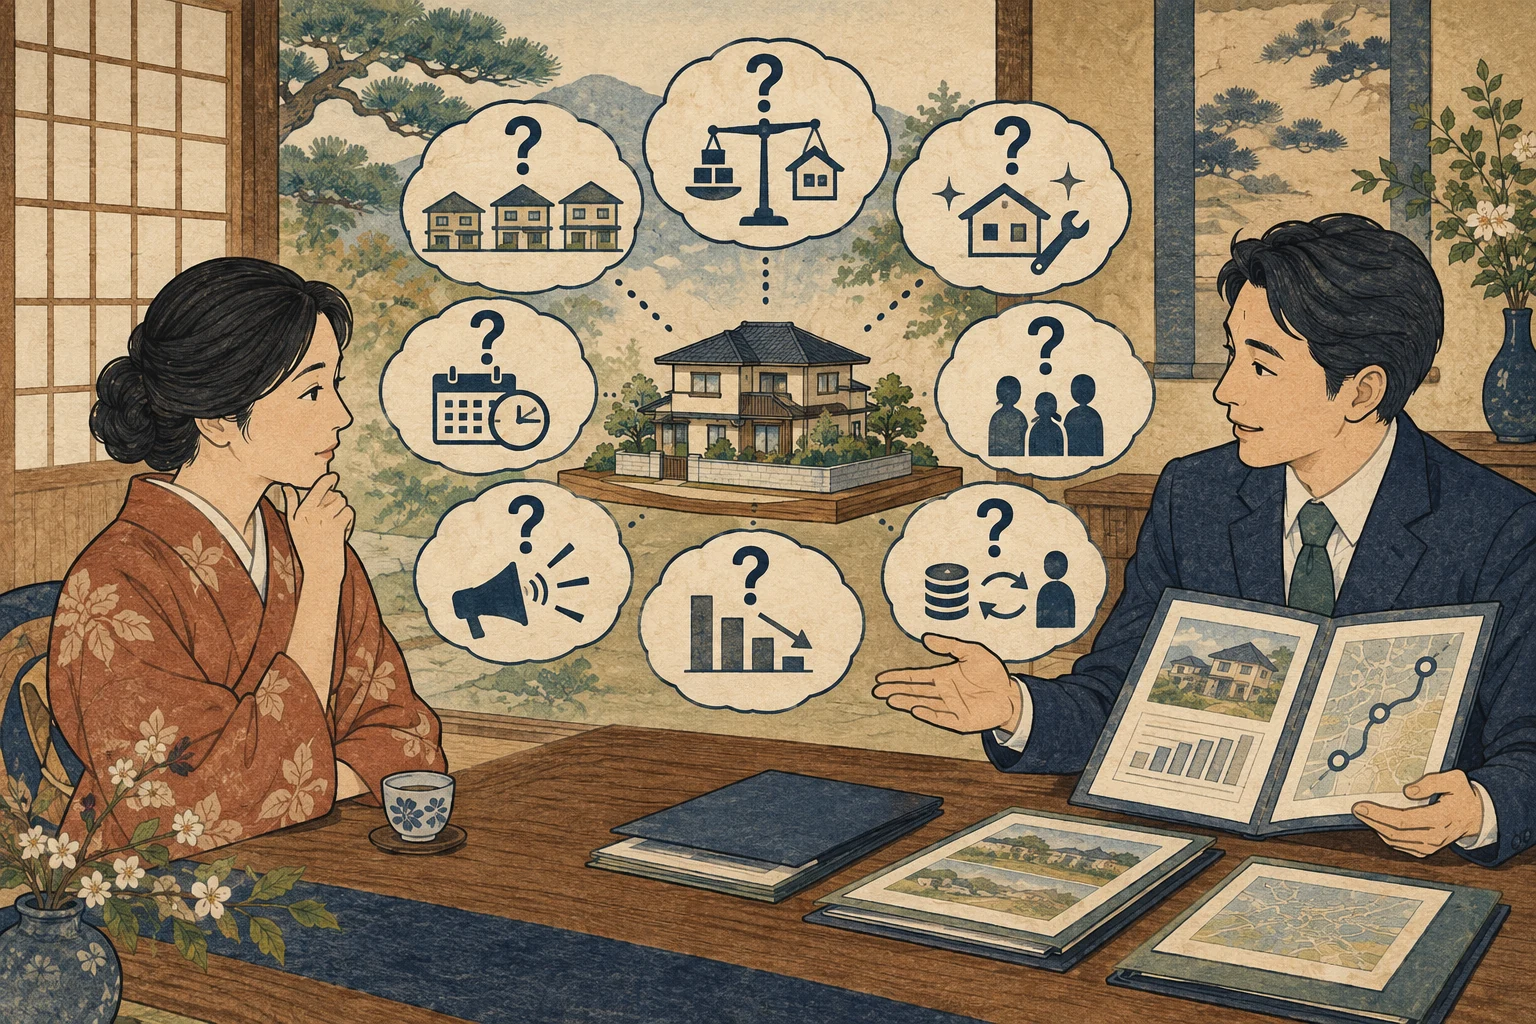
複数の不動産会社に査定を依頼すると、他社よりも高い査定額を出されることがあります。物件の持ち主にとって高い査定結果は魅力的に見えますが、一番高い金額を出してくれたという理由だけで依頼先を決めることには注意が必要です。不動産の査定価格は、その金額で売れることを不動産会社が保証する価格ではありません。それぞれの会社が考える販売活動や市場の動きをもとに、「これくらいで売れそうだ」という目安(たとえば3か月ほどを想定した計画例など)を計算して伝える、助言や意見にとどまります。
高い査定額がついた背景には、物件の強みをしっかり評価した理由がある場合もあれば、売れるまでの期間を長めに考えている場合もあります。他社に負けずに仲介の契約(媒介契約)を結びたいばかりに、無理に強気の価格をつけているケースも少なくありません。提示された金額の大きさだけで会社を選ばず、参考にした過去の取引事例や、物件の特徴をどう評価に反映(補正)したのか、売却にかかると見込む期間、反響が少ないときの見直し条件などを確かめることが大切です。この記事では、高い査定額が妥当かどうかを見極める「8つの確認質問」と、客観的に判断する手順を順を追って解説します。
---
1. 査定価格・売出価格・成約価格・買取保証価格の違い
不動産売却を巡るトラブルを防ぐには、「査定価格」「売却希望価格」「売出価格」「購入希望価格」「成約価格」「直接買取価格」「買取保証」の定義と役割を正しく把握することが重要です。
| 価格の種別 | 定義と決定者 | 特徴・法的性質 | 売却手取りへの影響 |
|---|---|---|---|
| 査定価格 | 不動産会社が取引事例や市場動向を分析して提示する参考価格 | 各社が想定する販売期間(たとえば3か月など)を前提に見込む予想額です。会社に買い取る義務やお金を支払う法的な義務はありません | あくまで計画上の目安であり、実際にお金が入る保証はありません |
| 売却希望価格 | 売主が資金計画や住み替えの予定を踏まえて希望する目標価格 | 売主自身の希望額であり、市場の相場や査定価格と離れる場合があります | 住宅ローンの完済や住み替えの資金計画を立てる基準になります |
| 売出価格 | 売主と不動産会社が話し合って決め、市場へ公開する募集開始価格 | 売主の希望や値引き交渉の余地を組み込んで決める、実際の募集価格です | 買主との価格交渉のスタート地点になる場合があります |
| 購入希望価格 | 買主が購入を申し込むときに提示する希望金額(指値) | 買主の予算や希望をもとにした提示であり、売主との交渉によって金額が変わります | 最終的な成約価格の着地点や手取り額に直接影響します |
| 成約価格 | 買主との売買契約書に書き込む合意価格 | 法律上有効な最終的な取引金額です。所有権を移す対価となります | 仲介手数料や諸費用、譲渡所得税などを差し引いた、最終的な手取り額が決まる基準です |
| 直接買取価格 | 不動産会社自身が買主となって、その時点で買い取る提示価格 | 一般の個人による内覧が不要で、条件が合えばそのまま売却できる提示価格です | 仲介で売るより安くなる傾向がありますが、合意した条件に基づいて現金化できます(提示された時点で即座の入金を保証するものではありません) |
| 買取保証条件 | 一定期間仲介で売れなかった場合に、あらかじめ決めた価格で買い取る契約条件 | 媒介契約を結ぶときの特約などで、買い取る時期や価格の条件を取り決めます | 買い取る期日や減額の条件、契約上で誰が買主になるかなどによって、手取りへの影響が異なります |
国土交通省「宅地建物取引業法の解釈・運用の考え方」(新しいタブで開きます)の第34条の2第2項関係では、不動産会社(宅地建物取引業者)が売買すべき価格について意見を述べるときは、「その根拠を明らかにしなければならない」と定められています。根拠のない高額な査定をそのまま信じて売出価格を高く設定しすぎると、長い期間売れ残る原因になります。その結果、最終的に相場よりも安い価格で売らざるを得なくなるリスクにもつながります。そのため、それぞれの価格の違いをきちんと整理して売却に臨む必要があります。
---
2. 机上査定と訪問査定の情報差を確認する
査定価格が高すぎて不自然に感じたときは、その提示が「机上査定」によるものか、それとも「訪問査定」によるものかを確かめる必要があります。
- 机上査定(簡易査定): 築年数、専有面積や土地面積、所在地、周辺で実際に売れたデータなどの情報をもとに計算する査定方法です。担当者が現地を見に行かないため、日当たりや道路への接し方(接道環境)、建物の詳しい傷み具合などは十分に反映されないことがあります。ただし、売主が提出した写真やリフォームの資料などを反映して計算してくれる場合もあります。
- 訪問査定(詳細査定): 担当者が実際に現地を訪れて確認し、室内の手入れ状態や周辺の環境、各種の書類を踏まえて計算する査定方法です。ただし訪問査定であっても、目に見えない設備の内部や敷地の境界の確定、法律上の制限のすべてを保証してくれる調査ではありません。どの調査項目を査定に反映し、どこがまだ確認できていない点として残っているかを確かめることが大切です。
机上査定で高い金額を出していた不動産会社でも、訪問査定で実際の物件の状態を確認した段階で、査定額を下げるなど修正する例は少なくありません。査定額を比べるときは、訪問査定をもとに提示された書面の内容と、その計算根拠を細かく確かめる必要があります。机上査定と訪問査定の詳しい違いは、関連記事の机上査定と訪問査定の違いで解説しています。
---
3. 不動産の査定額が高くなる5つの主な要因
他社よりも高い査定価格が提示される場合、その背景には大きく分けて5つの要因があります。必ずしも悪い意図があるとは限らず、その会社の販売体制や、顧客を多く抱えている強みが反映されている場合もあります。
【高い査定額が提示される5つの主な要因】
┌─────────────────────────┬─────────────────────────┐
│       正当な背景・強み      │      確認すべき背景・前提    │
├─────────────────────────┼─────────────────────────┤
│ 1. 最新の成約事例の積極反映   │ 4. 長期の販売期間を想定した設定 │
│ 2. 物件の個別付加価値の評価   │ 5. 媒介契約獲得を意識した強気設定│
│ 3. 既存の購入見込み顧客の保有 │                         │
└─────────────────────────┴─────────────────────────┘
要因1: 近隣の最新高額成約事例を根拠にしている
不動産の価格が上がっている時期には、取引される価格の水準が短い期間で大きく変わることがあります。国土交通省「不動産情報ライブラリ」(新しいタブで開きます)に載っている実際の取引事例データや、指定流通機構が運営する不動産情報ネットワークシステム(レインズ)で実際に売れたデータ(成約データ)を積極的に取り入れている会社は、過去の控えめな相場を参考にしている会社よりも、査定額が高くなる傾向があります。
要因2: 物件の個別性・付加価値を高く評価している
不動産流通推進センター「価格査定マニュアル」(新しいタブで開きます)などの手法では、標準的な土地や部屋を基準にして、さまざまな良い条件を加点して金額を調整(補正)します。具体的には、角地であることや日当たり・眺望といった立地の良さ、リフォームをした履歴、建物の手入れや管理の状態などです。他社が見落としていた設備の交換履歴や立地ならではの強みをしっかり評価できる会社は、合理的な根拠に基づいて高めの査定額を提示することがあります。
要因3: 自社内に購入希望の既存顧客を抱えている
不動産会社が、同じマンション内ですでに購入を希望している人や、特定の学区・地域で家を探している具体的な買主候補を抱えている場合があります。このような場合、一般の市場に広く公開する前に直接買い手を見つけられる見込みがあるとして、強気の査定額を計算することがあります。ただし、実際に売買契約が結ばれるかどうかは個別の交渉次第です。買主候補が希望している条件や、本当に購入してくれる見込み(確度)があるのかは、事前に確かめておく必要があります。
想定販売期間を長期に設定している
査定価格を出すときに想定する販売期間は、会社や販売計画によって異なります。早期成約を重視した価格と、時間をかけて好条件の買主を探す価格では、同じ物件でも提示額が変わり得ます。長く販売する計画そのものが不誠実とは限りませんが、想定期間、途中で価格を見直す条件、売主の住み替え・資金計画の期限が合っているかを書面で確かめます。
要因5: 媒介契約の獲得を目的とした過大提示(高預かり)
他社よりも高い査定額を出して、売主と仲介の契約(媒介契約)を結ぶことを優先し、売り出した後に「反響が少ないから」という理由で少しずつ値下げを提案してくるケースも考えられます。ただし、値下げの提案があったからといって、それだけで不正だと決めつけることはできません。最初に提示された価格の根拠や、販売計画が妥当だったのかと照らし合わせて、慎重に判断する必要があります。
---
4. 取引事例と個別性補正の妥当性を確かめる比較基準
高い査定額が妥当かどうかを見極めるには、査定書の根拠が書かれたページを開き、「参考にした事例(採用事例)」と「価格を調整した割合(補正率)」の2点を確認します。不動産適正取引推進機構「2026年度版 不動産売買の手引」(新しいタブで開きます)や国土交通省「宅地建物取引業法の解釈・運用の考え方」(新しいタブで開きます)に示されているとおり、不動産会社が売買すべき価格について意見を述べるときは、その根拠を明らかにしなければなりません。
計算の具体的な手順や、個別の特徴に応じた補正の考え方は、不動産流通推進センター「価格査定マニュアル」等の概要資料(新しいタブで開きます)などに基づいており、実際の取引事例と比較する際には合理的な補正を行うことが求められます。各社の査定書を比べるときは、次の基準を参考に確認を進めてみてください。
| 確認項目 | 正当な高値査定の特徴 | 警戒すべき根拠薄弱な高値査定 |
|---|---|---|
| 参照事例の所在地 | 同一町名、同等駅徒歩分数、同一学区内など類似性の高い成約物件 | 距離や駅徒歩が大幅に異なり地域格差の説明がない事例を採用 |
| 参照事例の成約時期 | 比較的直近の成約事例(過去事例を採用する場合は適切な時点修正の説明がある) | 市況変動前の古い事例を時点修正の説明なく採用、または売出事例のみを採用 |
| 事例の種別 | 実際に取引が成立した成約事例 | 成約に至っていない募集段階の売出事例をそのまま根拠にしている |
| 個別補正の根拠 | 接道状況、間口、室内リフォーム、設備更新等の補正根拠が明記 | 単に「人気物件」「相場上昇傾向」など主観的な一括プラス補正 |
| 補正率の妥当性 | 不動産流通推進センター「価格査定マニュアル」(新しいタブで開きます)等の標準的な比準基準や独自の合理的な根拠を説明できる | 社内独自の非公開ルールを理由に、説明不能な高補正率を適用 |
業界全体で完全に統一された単一の査定基準は存在せず、不動産会社ごとに利用する査定ソフトや補正比準の重み付けは異なります。独自の方法を用いること自体に問題はありません。「なぜこの事例を選び、どのような根拠で補正率を設定したのか」を担当者自身が論理的に説明できるかどうかが判断の分かれ目となります。
---
5. 売出価格の決定と高値売出(チャレンジ価格)のリスク
査定価格を確認した後は、実際に市場へ広告を出して売り出すときの「売出価格」を決めます。査定額をそのまま売出価格にしなければならない義務はありません。売主の希望によって、相場より高めの価格から売り始める「チャレンジ価格」を設定することもできます。ただし、価格を高く設定することには、はっきりとしたメリットとデメリットがあります。
高値売り出しのメリット
- 相場より高くても買いたいという特別な理由(近くに住む親族と同居したい、どうしてもこの学区内に住みたいなど)を持つ買主に出会えた場合、手元に残るお金(手取り)を多くできる可能性があります。
- 買い手から値下げの交渉が入ることを見越して、本来希望している金額よりも一段高い価格にしておくことで、交渉できる幅を確保できます。
高値売り出しのデメリット・売却リスク
- 初動の反響機会の損失: 物件を公開した直後は「新着物件」として多くの人の関心を集めやすい時期です。しかし、価格が相場とかけ離れて高すぎると、問い合わせや内覧につながらず、最初の貴重な反響のチャンスを逃してしまうリスクがあります。
- 販売期間の長期化に伴う検討者の慎重姿勢: 売れるまでの期間が長引くと、購入を考えている人から「もっと値引き交渉ができるはずだ」と判断されたり、「何か問題があるのではないか」と様子見をされたりすることがあります。
- 最終的な値崩れと手取りの減少リスク: 売却が長引くほど、固定資産税やマンションの管理費・修繕積立金などの維持費(保有コスト)が積み重なります。反響がないまま焦って何度も大幅な値下げを繰り返し、当初見込んでいた適正な売却水準よりも安くなってしまうケースもあります。
---
6. 仲介と買取の査定基準と買取保証の条件
不動産を売る方法には、市場の一般エンドユーザー(実際に住んだり使ったりする個人の購入希望者)に向けて仲介してもらう「仲介売却」と、不動産会社に直接買い取ってもらう「直接買取」があります。提示された査定額を検討するときは、その金額が仲介を前提にしたものか、それとも買取を前提にしたものかを正しく見分ける必要があります。
- 仲介の査定価格: 個人の買主などに売ることを想定して計算した、市場での予測価格です。リノベーションの費用や、買った後に売れ残るリスクは買った人が負うため、査定価格は高めになる傾向があります。
- 直接買取の価格: 不動産の買取業者が自社の事業資金を使って、直接買い取る提示価格です。リノベーションにかかる費用や、買い取った後に再販売するときの登記費用、販売広告費、業者の利益などをあらかじめ差し引いて計算するため、一般的に仲介の査定価格よりも低くなります。提示された金額は、契約条件に合意してはじめて確定するものであり、査定額が出ただけですぐに入金が決まるわけではありません。
査定のときに「買取保証サービス」を提案された場合は、保証があるかないかだけで良し悪しを判断せず、次の契約条件をあらかじめ書面で確認してください。
- 契約上の買主と価格条件: 実際に買い取るのはその不動産会社なのか、それとも提携している別の業者なのかを確認します。また、買取保証の金額が仲介の査定額の何パーセントに設定されているか、どのような場合に減額される条件があるかも確かめます。
- 買取が実行される期日と解除条件: 仲介での販売を何か月試し、いつの期日になったら買取に切り替えるのかを確認します。また、売主の都合で途中でやめる場合の解除条件や、違約金がかかるかどうかも確認します。
- 対象条件と売却義務: 築年数や耐震基準、土地の権利関係などによって保証の対象外になる決まりがないかを確認します。さらに、期日が来たときに売主が必ず買い取らせなければならない義務(売却義務)があるのかどうかも確かめておきます。
仲介と買取の詳しい仕組みや選び方の基準は、関連記事の不動産の仲介と直接買取の比較をご確認ください。
---
7. 諸費用・住宅ローン・税金を引いた「手取り額」で比較する
高い査定額に目を奪われてしまう前に、実際に売れた金額(成約価格)から、さまざまな諸費用、住宅ローンの返済費用、譲渡所得税などを差し引いた「手元に残る最終手取り額(手取り純収入)」を計算しておくことが大切です。
仲介手数料の上限や低廉な空き家等に関する特例は、国土交通省「不動産流通について」(新しいタブで開きます)に掲載された報酬額告示・解説で確認できます。以下の式は上限額を把握するための一般的な速算式であり、実際の請求額は上限の範囲内で媒介契約により決まります。
【手取り額の計算基本式】
手取り額 = 成約価格 - 必要費用(仲介手数料・登記抹消費用等・契約印紙税・ローン一括返済手数料等) - 住宅ローン残元金 - 譲渡所得税等の概算手数料の上限は国土交通省の報酬額告示・解説(新しいタブで開きます)、長期譲渡所得の税率と所有期間の判定は国税庁「No.3208 長期譲渡所得の税額の計算」(新しいタブで開きます)を基準に確認します。
| 控除・支出項目 | 概要と金額の目安 | 留意点 |
|---|---|---|
| 仲介手数料 | (成約価格×3%+6万円)+消費税(税抜の成約価格が400万円を超える場合の一般的な速算式) | 800万円以下の低廉な空き家等では、媒介契約時に説明と合意があれば、売主から受け取れる報酬上限を税込33万円とする特例があります。実際の報酬額は上限内で契約により決まります |
| 登記・抹消費用 | 抵当権を抹消する登記などの税金(登録免許税)や、司法書士に支払う報酬です | 依頼する内容や物件の数によって異なります。住所変更の登記や相続登記が必要な場合は、別途費用が加算されます |
| 契約印紙税 | 売買契約書に貼る収入印紙の代金です(取引金額に応じた所定の金額がかかります) | 税金が安くなる軽減税率の期限と、対象となる金額を確認しておきます |
| 住宅ローン残元金 | お金を借りている金融機関にまとめて返す、住宅ローンの残りの元金です | 売却代金から必要費用を引いたお金が完済に必要な金額より少なくなるときは、足りない分を自分で補うか、金融機関と話し合う必要があります |
| ローン一括返済手数料 | 住宅ローンをまとめて全額繰上返済するときに、金融機関へ支払う事務手数料です | 金融機関や、窓口・オンラインなどの手続き方法によって手数料が異なります |
| 譲渡所得税・住民税 | 不動産を買ったときの費用(取得費)や売るための費用(譲渡費用)、特別控除などを差し引いた利益(課税譲渡所得)にかかる税金です | 通常の長期譲渡所得は所得税・復興特別所得税・住民税を合わせて20.315%です。売却した年の1月1日時点で所有期間が5年を超えるかで判定し、相続では亡くなった方の取得時期を引き継ぎます。特例の適用時は税率が変わる場合があります |
税金は、売れた金額そのものにかかるのではなく、買ったときの費用や売るためにかかった費用、各種の特別な控除を差し引いた利益(課税譲渡所得)に対してかかります。そのため、提示された査定額の大きさと、実際に手元に残る金額の計算は、切り離して考える必要があります。たとえ高い査定額を出してもらっても、売れるまでの期間が長引いて管理費や固定資産税を余計に払い、最終的に大幅な値下げをせざるを得なくなれば、最初から適正な価格で売った場合よりも手取りが少なくなってしまうことがあります。費用の詳しい内訳や資金計画の立て方は、関連記事の不動産売却費用と手取りの計算方法で詳しく解説しています。
---
8. 高値の妥当性を見極める「8つの確認質問」
他社よりも高い査定額を出してきた不動産会社に対して、その金額が妥当か、売る体制が整っているかを確かめる質問です。同じ質問への回答を書面やメールでもらい、内容を比べます。レインズへの登録期限など媒介契約ごとの義務は、国土交通省が掲載する標準媒介契約約款(新しいタブで開きます)と実際の契約書を照らし合わせてください。
| 番号 | 質問項目 | 望ましい回答の基準 | 警戒すべき回答・対応 |
|---|---|---|---|
| Q1 | 採用した取引事例の時期と場所・適合性は? | 近くの似た事例を選んだ理由や、時期のズレ・地域の差をどう調整(補正)したのか、その根拠が具体的に説明されている(過去の事例を使う場合も、時期の調整について説明がある) | 「全体の相場感からです」「最近このエリアは全体的に値上がりしていますから」などと説明が大ざっぱで、自分の家と本当に合っているかが示されない |
| Q2 | 我が家のどの条件をどのような方法で評価・補正したか? | 方角や道路への接し方、敷地の形、建物の修繕履歴など、プラスやマイナスとして評価した項目と、その査定方法(標準的なマニュアルや合理的な基準)がはっきりと示されている | 「他社より良い家だからです」「気に入ってくれる人が必ずいますから」など、客観的な評価方法の説明がない |
| Q3 | 想定している具体的なターゲット買主層は? | その地域で家を探している人の動きをもとに、買ってくれそうな人の家族構成や予算、購入する理由の想定が具体的に説明されている | 「幅広い層が検討できます」「広告を出せば誰かしら興味を持ちます」など、具体性がなくどんな人が買うのかが曖昧である |
| Q4 | この査定価格での想定販売期間と売主の希望期限との適合は? | 見込んでいる販売期間(たとえば3か月などの計画例)と、売主自身の住み替えやいつまでにお金が必要かという期限が合っているかを考えてくれている | 売れるまでの期間を提示せず、売主の希望期限も確認しないまま、「じっくり時間をかければ高く売れます」とだけ説明する |
| Q5 | 実際の売出価格の提案とその算出根拠は? | 査定価格を出発点として、最初の反響や値下げ交渉の幅をどう見込んで売り出し価格を決めるのか、その根拠が示されている | 根拠の説明もないまま査定額より大幅に高い価格を提示したり、なぜその売り出し価格を提案するのか理由を説明できなかったりする |
| Q6 | どのような媒体とスケジュールで販売活動を行うか? | 媒介契約のルールに沿ったレインズへの登録(専任媒介は7日以内、専属専任媒介は5日以内※休業日を除く)や、契約内容に応じた広告の掲載先・方法が計画されている | 媒介契約の決まりを曖昧にし、具体的にどの広告を使い、どのようなスケジュールで情報を公開するのかを説明しない |
| Q7 | 反響が鈍い場合の個別の判断日と見直しの進め方は? | 「〇週目」などの具体的な判断日をあらかじめ決め、広告の見られた回数や内覧の件数などを確認して今後の方針を話し合う計画がある | 「そのときの状況を見て考えましょう」「反響が出るまで待ちましょう」などと言い、事前に判断する基準や確認する時期を決めない |
| Q8 | 万が一売れ残った場合の買取保証の契約条件はあるか? | 保証がある場合は、実際に買い取る人や対象となる条件、価格や減額のルール、買い取る期日、契約解除の条件や売却義務があるかが明確に説明される(保証がない場合でも、売れ残ったときの別の対策を説明できる) | 詳しい条件や減額の決まりを説明せず、「絶対に売れるので保証は不要です」「必ず買い取ります」などと口頭だけで約束する |
質問に対する担当者の説明の仕方や、筋道が通っているかを見極める具体的な判断基準は、関連記事の不動産会社の選び方もあわせて参考にしてください。
---
9. 査定額レンジの決定と撤退条件(価格見直しのルール化)
各社の査定書と8つの質問への回答を比べた後は、不動産会社任せにせず売主自身が中心となって、販売価格の「3つの価格ライン」と「撤退ルール」をあらかじめ決めておきます。
【売主が設定すべき3つの価格ライン】
┌─────────────────────────────────────────────────────────┐
│ ① チャレンジ価格(売出開始価格):相場の上限+交渉余地を織り込んだ上限設定       │
├─────────────────────────────────────────────────────────┤
│ ② 成約目標価格(想定査定水準):成約事例や動向から想定販売期間内に成約を目指す基準 │
├─────────────────────────────────────────────────────────┤
│ ③ 撤退・最低防衛価格:住宅ローン完済と住み替え資金等の必要資金を確保する下限ライン│
└─────────────────────────────────────────────────────────┘
価格見直し(値下げ)の基準ルール例
高値で販売を開始する場合、感情論で判断を先延ばしにしないよう、事前に検証手順を決めておきます。
- 初期反響の検証(個別計画に基づく検証期): 広告閲覧数、問い合わせ件数、内覧実績を記録します。想定を下回る場合は、価格・広告露出・内覧時の対応・物件条件(写真の質や情報開示度など)のどこに未確認事項や課題があるかを点検します。原因が不明な場合は、追加資料を用意して再確認します。
- 要因の特定と単一変更の実行: 複数の条件を同時に変えず、改善点を一つ選んで判断します(写真や掲載情報の追加、広告媒体の見直し、または価格見直しなど)。なお、価格改定が新着通知されるかどうかは媒体仕様によるため、通知を前提とした値下げは避けます。
- 方針の再検討と期限の確認: 媒介契約の期間満了や売主の希望期限が近づいた段階で活動報告を検証します。成約目標価格への調整、最低防衛価格の確認、または媒介契約の更新や依頼先の再検討を判断します。
---
10. 専門家相談・不動産会社面談の準備(必要書類と質問手順)
不動産会社の担当者と会い、出された査定額の根拠を詳しく確かめるときは、次の書類を手元に用意しておくと安心です。売主側が基礎的な資料を用意して見せることで、不動産会社も精度の高い根拠を示しやすくなります。
面談前に手元に揃える必要書類
- 登記事項証明書(最新の権利関係を確かめるため): 土地や建物の現在の名義人や持ち分の割合、住宅ローンの担保(抵当権)がどうついているかを確認します。
- 登記識別情報通知または登記済証(いわゆる権利証): 過去にどうやって物件を手に入れたかや、物件を特定する手がかりとして、手元にあるかを確かめます(現在の正確な権利関係は登記事項証明書で確認します)。
- 公図・地積測量図・建物図面: 敷地の境界の様子や、接している道路の幅、増改築をした履歴などを確認します。
- 固定資産税・都市計画税納税通知書(課税明細書): 不動産の評価額の確認や、年間の維持費(税金)を計算するために使います。
- 建築確認済証・検査済証: 家を建てた当時に、建築基準法などの法律にきちんと合っていたかを確認します。
- マンションの管理規約・長期修繕計画書・重要事項調査報告書(マンションの場合): 修繕積立金がきちんとたまっているかや、今後値上げの予定があるかなどを確認します。
- リフォームや修繕工事の見積書・領収書・保証書: これまでに行った修繕の内容を担当者へ正確に伝えるための参考資料になります(必ず査定額に上乗せされるとは限りませんが、大切な判断材料になります)。
- 住宅ローンの返済予定表または残高証明書: ローンをすべて返すためにいくら必要か、抵当権を抹消するスケジュールをどう組むかを確認します。
なお、手元にすべての書類がそろっていなくても、最初の相談は十分にできます。まだ手元にない書類がある場合は、不動産会社の担当者にどうやって取り寄せればよいか相談しながら進めてみてください。
不動産会社への質問手順と各社対応の判断表
査定結果を受け取った後は、次の手順で検証を進め、各社への対応を整理します。
- 査定書の精査: 提示金額のページだけでなく、「採用事例一覧」や算定根拠の記載を確認します。
- 8つの確認質問の提示: 第8章で示した質問項目を投げかけ、担当者の回答内容を書面やメールで記録します。
- 各社対応の仕分け: 回答内容を以下の判断表に照らし合わせ、「候補継続」「回答待ち」「保留」に整理します。
- 税務・法務の最終確認: 税務上の控除特例(3,000万円特別控除等)の適用可否や具体的な税額は、不動産会社の私見のみで判断せず、管轄税務署の相談窓口または税理士へ登記事項証明書等の資料を持参して最終確認を行います。
| 判断区分 | 状況と目安 | 次の対応 |
|---|---|---|
| 候補継続 | 参考にした事例が適切で、個別の調整理由もはっきりしており、販売計画や見直しの基準にも納得できる状態です | 実際の売り出し価格や販売計画のすり合わせに進みます |
| 回答待ち | 根拠となる資料の一部がまだ届いていない、または売れるまでの期間や価格見直しの条件について詳しい説明を待っている状態です | 期日を決めて、追加の回答や根拠資料が出てくるのを待ちます |
| 保留 | 根拠の提示を嫌がる、客観的な説明がないまま契約を急かしてくる、回答がとても曖昧であるといった状態です | 安易に契約を結ばず、優先度を下げて保留にします |
---
11. 高値の理由を数値と販売計画で検証する
他社より高い不動産査定額が提示されたときは、営業担当者の熱意だけで判断せず、その金額を成立させる論理的な根拠と販売計画が備わっているかを確認してください。
- 不動産の査定価格は売却を保証するものではなく、各社が前提とする販売計画や市場データに基づく助言意見です。全社共通の単一基準はなく、想定販売期間も会社ごとに異なります。
- 高値の背景には、最新事例の反映や個別性の評価といった正当な強みもあれば、長期販売の前提や契約獲得を意識した強気設定も含まれます。金額の多寡だけで優劣を決めず、算定根拠を丁寧に検証することが大切です。
- 参照した取引事例との適合性、個別格差の評価方法、想定期間、反響が乏しい場合の判断日と見直し条件を同じ質問で比較します。その結果を踏まえ、各社への対応を回答待ち・候補継続・保留に整理してください。
- 成約想定額だけでなく、仲介手数料、各種諸費用、住宅ローン完済必要額、譲渡所得税等を引いた実質的な返済原資と手取り額を試算し、最低必要資金を確実に確保できる計画を立てる方針が重要です。