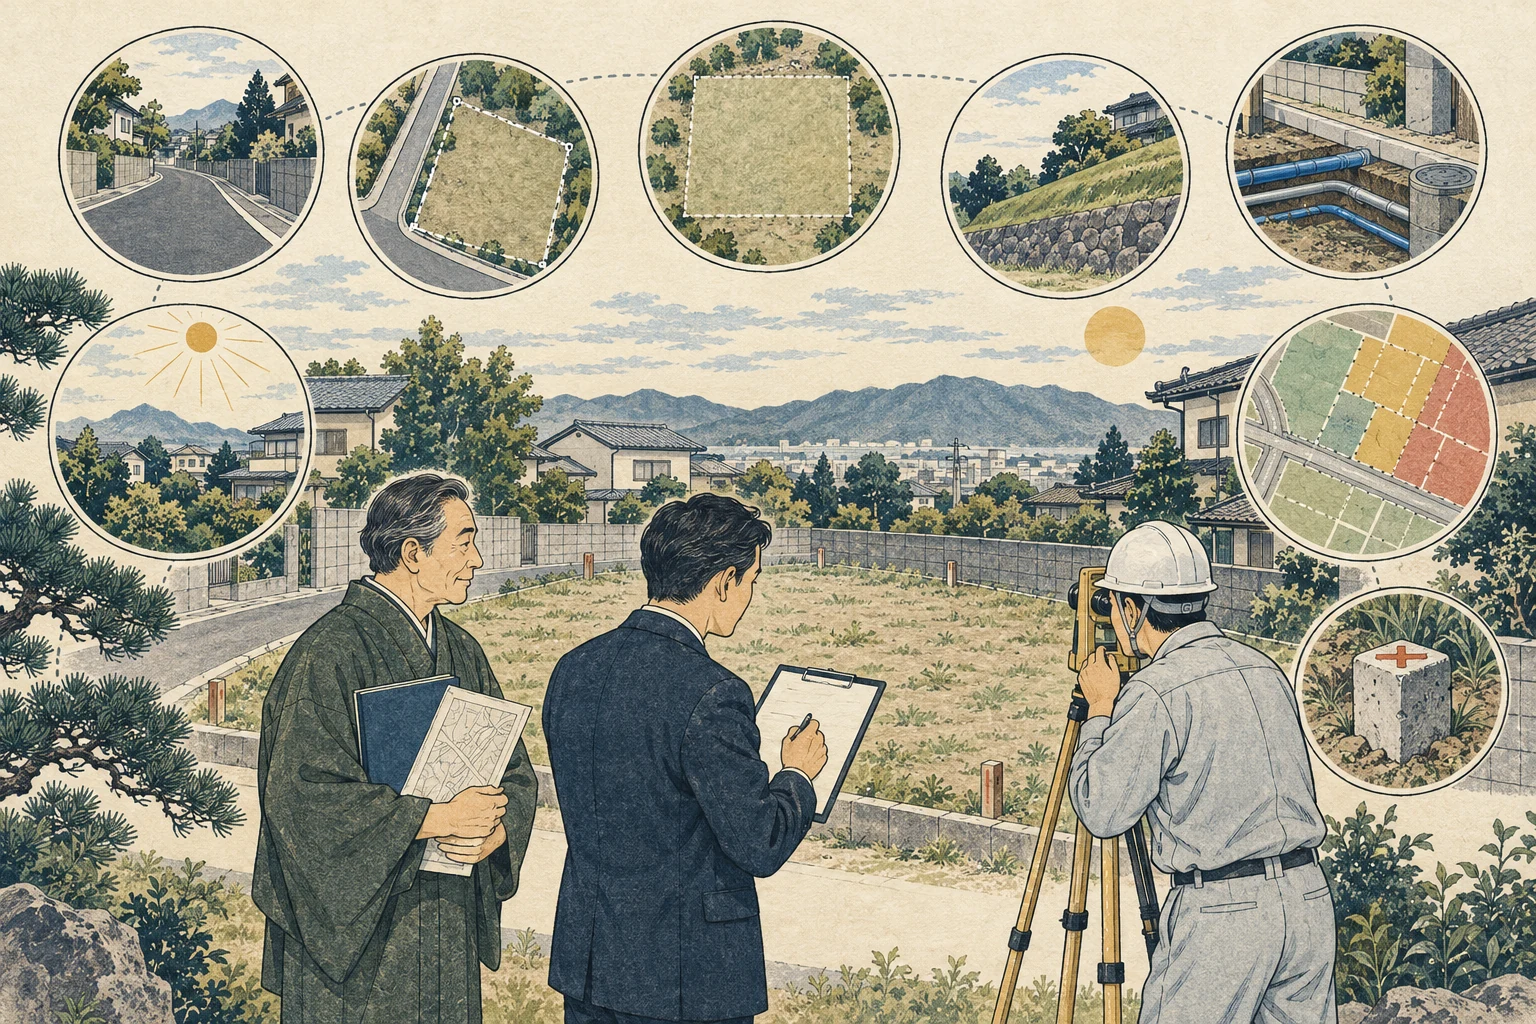
土地の査定価格は、近隣の「坪単価×登記面積」という単純な計算だけでは決まりません。同じ町内や隣り合う土地であっても、道路との接し方・敷地の形状・境界の確定状況・上下水道の引き込み状況によって、査定額には数百万円単位の差が出ます。
査定を依頼するときは、登記・図面・現地状況などの客観的な資料をあらかじめそろえます。そのうえで、各不動産会社に対して「どの条件を確定とし、何を未確認として金額を算出したか」を同じ前提で確認することが、失敗を防ぐ鉄則です。
不動産会社の無料査定と不動産鑑定評価の違い
土地の価値を調べる方法には、宅地建物取引業者が行う「無料査定」と、不動産鑑定士が行う有料の「不動産鑑定評価」があります。両者では、根拠となる法律や目的、評価結果の性質が異なります。
| 項目 | 宅地建物取引業者の価格査定 | 不動産鑑定士の不動産鑑定評価 |
|---|---|---|
| 主な根拠法令 | 宅地建物取引業法(第34条の2第2項) | 不動産の鑑定評価に関する法律 |
| 目的 | 売却活動に向けた売出想定価格の提示 | 裁判上の係争、遺産分割、企業会計、税務申告などでの専門的評価 |
| 費用 | 原則無料(仲介営業の一環) | 有料(対象不動産の規模や評価目的に応じた鑑定報酬・数十万円程度が一つの目安) |
| 価格の性質 | 通常の市場で成約が見込まれる意見価格(想定する販売期間は査定書で確認) | 不動産鑑定評価基準に基づき判定された適正な経済価値の判断 |
| 成約・買取保証 | なし(成約を保証するものではない) | 該当なし(価格の妥当性を専門家として判断するもので、売買成立や税務・司法判断での採用を無条件に確約するものではない) |
宅地建物取引業者が媒介契約を結ぶときに提示する査定価格は、宅地建物取引業法に基づいて根拠を明示して述べる意見価格です。国土交通省「標準媒介契約約款」(新しいタブで開きます)でも、業者は売買すべき価額の根拠を明らかにして助言すると定められています。ただし、これは実際に売れる価格(成約価格)を保証するものではありません。提示された金額での買い取りを約束するものでもない点に注意が必要です。
一方の不動産鑑定評価は、不動産鑑定士が専門的な見地から適正な経済価値を判定する手続きです。こちらも、売買価格の適法性や、税務署・裁判所でその価格が必ず採用されることをあらかじめ保証するものではありません。売却に向けた売出価格の目安を知りたいのか、公的な手続きなどで独立した評価書が必要なのかによって、目的に応じて使い分けます。
土地査定の価格を左右する8つの基本評価項目
土地は個別性が極めて高く、すべての土地で各評価項目の重要度が一律に固定されているわけではありません。駅前の商業地では容積率や建ぺい率が、住宅密集地では道路との接し方や日当たりが重視されるなど、立地や用途地域によって価格を補正する度合いは変わります。
実務では、対象の不動産と周辺事例を比べ、条件の違いを補正していく「取引事例比較法」という手法が広く用いられています。公益財団法人不動産流通推進センター「価格査定マニュアル」(新しいタブで開きます)では住宅地などの事例比較における判定項目が整理されています。また、同センターの「既存住宅価格査定マニュアル利用の手引き」(新しいタブで開きます)でも戸建て住宅の敷地評価の考え方が示されています。この記事では、土地査定で特に論点となりやすい要素を、次の8つの基本項目に整理して解説します。
1. 面積:公簿面積と実測面積の乖離
登記記録に記載された土地の面積(公簿面積)と、実際に測量した面積(実測面積)は一致しないケースも珍しくありません。昔の測量技術の限界や精度の違いによって、公簿よりも実測が広い「縄伸び」や、狭い「縄縮み」が生じるためです。
売買契約の実務では、公簿面積のまま売買して実測との差額を精算しない「公簿売買」と、引き渡しまでに実測を行って平米単価や坪単価で残代金を精算する「実測売買」があります。実測精算を取り交わす契約の場合、実測面積が公簿より小さくなると売買代金や手取り額が減少し、逆に広ければ増額精算される可能性があります。一方、公簿売買では契約後に面積が増減しても代金の精算は行われません。ただし、事前の査定段階で実測面積が公簿と著しく異なると分かった場合は、査定額の前提そのものが見直されることがあります。地積測量図があるかどうかや測量された年代は、法務局「登記事項証明書、地図・図面証明書を取得したい方」(新しいタブで開きます)の手続きに沿って、登記記録とともに確認します。
2. 周辺事例:成約価格と売出価格の区別
周辺事例を確認する際は、広告などに載っている「売出価格」ではなく、実際に取引された「成約価格」を基準にしているかを見極める必要があります。土地査定の実務では、近隣地域や似た地域で成立した過去の取引を基準とする「取引事例比較法」が基本となるためです。
売出価格には、売主の希望価格や価格交渉を見越した上乗せが含まれていることが多く、成約時には値引きが行われることがあります。そのため査定書を見るときは、採用された取引事例が実際の成約価格に基づいているか、直近の事例か、時期の違いに応じた調整(時点修正)が適正に行われているかを確認する必要があります。土地の所有者自身も国土交通省「不動産情報ライブラリとは」(新しいタブで開きます)を利用すれば、周辺の実際の取引価格情報を直接確認できます。
3. 画地条件:形状・間口・奥行・高低差
土地の区画状態(画地条件)は、建物の設計の自由度や利用価値に直結するため、査定価格における重要な補正項目です。
正方形や長方形に近い「整形地」は、建物を効率よく配置できるため高く評価されます。一方、道路から奥まった細長い通路状の敷地を持つ「旗竿地(敷地延長)」や、三角形などの「不整形地」は、有効に活用しにくい面積が生じるため減価の対象となります。
道路に接する「間口」の広さは、並列駐車ができるかや日当たりに影響します。また、間口に対して奥行が極端に長い土地も利用効率が落ちてしまいます。さらに、道路や隣地との間に「高低差」がある場合は、土留め擁壁の新設や補修工事に費用がかかるほか、自治体の「がけ条例」による建築制限を受けるリスクがあります。
4. 接道状況:幅員・道路種別・再建築の可否
都市計画区域および準都市計画区域内では、建築基準法第43条により、建物の敷地は原則として「幅員4メートル以上の道路に2メートル以上接する」必要があります(出典:国土交通省「建築基準法(集団規定)の規定内容」(新しいタブで開きます)、確認日:2026年9月2日)。自治体の条例によって、さらに厳しい付加義務が課される地域もあります。単に敷地の前が開けているからといって、法律上の道路に該当するとは限りません。
前面道路が建築基準法第42条第2項に規定される「みなし道路(2項道路)」である場合は、原則として道路の中心線から2メートル後退する「セットバック」が必要です。後退した部分は道路とみなされるため、敷地として利用できません。なお、道路の反対側が川や崖、線路などに面している場合は、反対側の道路境界線から水平距離で4メートル後退するなど例外的な扱いとなります。また、前面道路が建築基準法上の道路に該当しない場合や、接道幅が2メートル未満の場合は、原則として建物の建て替えができない「再建築不可」となり、査定額は大きく下落します。
ただし、法第43条第2項に基づく特定行政庁の「認定」や建築審査会の同意を得た「許可」を受けられれば、建築が認められる場合もあります。国土交通省「建築基準法(集団規定)の規定内容」(新しいタブで開きます)でも接道要件や適用除外の基準が示されています。机上の地図や公図だけで判断せず、自治体の建築指導窓口で道路種別や指定状況を照合して確認します。
5. 境界状況:境界標の有無と確定測量図
隣地や道路との境界が明確であるかどうかは、取引の安全性と査定額に直結します。境界標(コンクリート杭や金属標など)が現地にあり、立ち会いのもとで交わされた「境界確認書(筆界確認書)」と、それに基づく「確定測量図」がそろっている土地は、越境や位置関係のあいまいさが少ないため高く評価されます。図面と当事者間の確認書はそれぞれ役割が異なり、両方がそろって初めて境界の確定状況を裏付ける資料となります。
現地で境界標が見当たらない場合でも、直ちに全面的な測量が必要になるとは限りません。まずは土中に埋まった標を探したり、法務局や手元にある地積測量図などの既存資料と照合したりします。それでも境界が未確定で測量が必要となる場合は、官民立ち会いの有無や対象地の広さ、筆数などの条件によって費用が異なり、数十万円から百万円を超えるケースもあります。査定書を見る際は、測量費が査定価格からあらかじめ差し引かれているのか、売主の実費負担を前提とした金額なのかを必ず確認します。境界標の有無や越境の有無は、机上の書類だけでなく現地を目視で確認することが欠かせません。
6. 公法上の規制:用途地域・建ぺい率・容積率
都市計画法や建築基準法に基づく公法上の規制は、その土地に建てられる建物の種類や規模を決定づけます。
| 主な公法上の規制 | 土地利用・査定への影響 |
|---|---|
| 用途地域 | 住居専用、商業、工業などの区分により、建てられる建物の用途(住宅、店舗、工場等)が制限されます。 |
| 建ぺい率 | 敷地面積に対する建築面積の割合です。建物の平面的広さを制限します。 |
| 容積率 | 敷地面積に対する延床面積の割合です。階数や延床面積の大きさを制限します。 |
| 防火地域・準防火地域 | 建築物の構造(耐火・準耐火建築物等)が指定され、建築コストに影響を与えます。 |
| 市街化調整区域 | 市街化を抑制する区域であり、原則として建物の新築・建て替えが制限されます。 |
これらの規制内容は、各自治体の都市計画情報窓口のほか、国土交通省「不動産情報ライブラリ 掲載コンテンツ」(新しいタブで開きます)でも用途地域や都市計画規制の情報を地図上に重ね合わせて閲覧できます。
7. インフラ状況:上下水道・ガスの引込と私設管
上下水道やガスが敷地内に引き込まれているか、また私有地を経由する配管があるかどうかは、買主側の工事費用や査定額の調整に直結します。
上水道・下水道・都市ガスが敷地内まで引き込まれている土地は、評価の上で有利です。ただし、古い配管では口径が細く、建て替え時に口径を広げる工事が必要になったり、老朽化によって引き直し費用が発生したりすることもあります。前面道路に本管が通っていても敷地内への引き込みがない場合は、道路の掘削や引き込みの工事費用、水道加入金が必要となるため、査定価格から減額調整される要因になります。
また、配管が他人の私有地を経由して引き込まれている「他人地通過管」や、私道の共有持分がないまま私道の下に埋設されている私設管の場合、将来の維持管理や、掘削・通過に関する承諾を得る際にトラブルになるリスクがあります。そのため、自治体の水道窓口や下水道課で給排水台帳を閲覧し、権利関係や配管の経路を確認する必要があります。下水道が未整備の地域では、自治体の指導基準や建築計画に応じて浄化槽の設置が必要となり、その設置費用や維持管理費が考慮されます。
8. 現況と環境:古家・地盤・土壌・周辺環境
土地の現況が「更地」か「古家付き」かによって、査定の進め方が異なります。古家付き土地の査定には、主に2通りの考え方があります。1つは、更地としての想定価格から建物の解体費用(建物の構造や規模、アスベスト含有の有無などで変動します)を差し引いて現況の査定価格を算出する方法です。もう1つは、古家をリフォームやリノベーション用として残し、建物の価値を含めた現況有姿(そのままの状態)で評価する方法です。
地盤の強度(軟弱地盤、盛土、切土)、過去の建物の基礎や浄化槽・井戸などの地中埋設物の有無、土壌汚染の可能性も査定を左右する要因です。ただし、通常の査定で行われる現地確認だけで地中埋設物や土壌汚染の有無まで確定できるわけではありません。専門調査が行われていない場合は、埋設物がないことを前提とした「仮定の条件」として査定価格が算出されているか確認が必要です。さらに、日照・通風・近隣の騒音や異臭、高圧線、近隣の忌避施設といった周辺環境の要因も、現地調査を経て査定価格へ反映されます。
公的土地評価とハザード情報の正しい位置づけ
土地の価格を調べる際、公的土地評価やハザードマップが参考にされます。ただし、これらは査定価格そのものを直接導き出す計算式ではなく、市場動向や安全性を確認するための「補助資料」として位置づけられます。
公的土地評価の性質と注意点
国や自治体が公表する公的土地評価には4種類あり、目的と評価基準がそれぞれ異なります。国土交通省「公的土地評価について」(新しいタブで開きます)に示された各評価の役割は次のとおりです。
- 地価公示:国土交通省が毎年1月1日時点の標準地の正常な価格を判定し、一般の取引に対する指標などとします。
- 都道府県地価調査:各都道府県が毎年7月1日時点の基準地の標準価格を判定します(基準地価)。
- 相続税路線価:国税庁が相続税・贈与税の算定基準として定め、地価公示価格のおよそ8割を目安として主要な道路ごとに設定されます。
- 固定資産税評価額:市区町村が固定資産税などの課税基準として3年ごとに見直し、地価公示価格のおよそ7割を目安として各土地の評価額を定めます。
よくある誤解として、「路線価を0.8で割り戻せば実際の売却相場になる」「固定資産税評価額を0.7で割れば市場価格になる」という固定倍率による計算があります。相続税路線価や固定資産税評価額の制度においても、各敷地の間口、奥行、形状などに応じた補正率は組み込まれています。しかし、公的評価は税負担の公平性や公的な基準のために定められたものであり、直近の市場における需給バランスや買い手の購買意欲、個別の取引事情までは反映されません。したがって、標準的な土地評価の目安である8割・7割の数値を機械的に逆算しても、実際の売却予想価格を正確に算出することはできません。
ハザードマップ情報の査定への影響
自然災害リスクは、買主の購入判断や金融機関の住宅ローン審査に影響を与えるため、査定時の市場性補正に関わります。国土地理院「ハザードマップポータルサイト」(新しいタブで開きます)では、洪水浸水想定区域、土砂災害警戒区域、津波浸水想定などを地図上で確認できます。
宅地建物取引業法第35条に基づく重要事項説明では、水防法に基づいて市町村が作成した水害ハザードマップにおける対象物件の位置を示して説明することが義務付けられています(国土交通省「宅地建物取引業法施行規則の改正(水害リスク情報の重要事項説明への追加)」(新しいタブで開きます))。また、土砂災害特別警戒区域(レッドゾーン)や急傾斜地崩壊危険区域に指定されている敷地では、建物の構造規制や移転勧告などの具体的な建築制限が課されるため、査定額に直接影響します。なお、ポータルサイトでの閲覧は概要をつかむのに適していますが、最新の区域指定や詳細な制限内容は自治体の防災担当窓口で確認する必要があります。また、ハザードマップで着色されていない場所であっても、あらゆる自然災害が起きないことを保証するものではない点に注意が必要です。
複数社の査定書を比較する4つの視点
複数の不動産会社へ査定を依頼すると、提示される金額に数百万円の開きが出ることがあります。査定書を比較する際は、提示された総額を確認するだけでなく、算出プロセスの違いを照らし合わせて確認します。
1. 机上査定と訪問査定の前提の違い
机上査定(簡易査定)は、登記記録や公図のデータ、周辺の過去事例など手元にある資料をもとに大まかな価格を算出する手法です。一方、訪問査定(実地査定)は、担当者が現地と役所の調査を行い、接道状況・敷地の高低差・インフラ配管・隣地との関係などを確認したうえで算出します。両者の価格差は、現地調査によって判明した個別の条件や、費用負担の前提が反映されたことによるものです。ただし、通常の訪問査定であっても地盤調査や土壌汚染調査、確定測量まで行うわけではありません。各社がどの資料をもとに何を未確認の仮定事項としているかを照合することが重要です。
2. 根拠事例の妥当性
提示された価格を裏付ける取引事例が、対象地と近い条件(用途地域・駅距離・道路幅員・土地形状など)の成約事例であるかを確認します。単に売り出し中の高額物件事例を並べて査定額を引き上げている会社は、媒介契約を結ぶためにあえて高値を提示している可能性があります。
3. 工事費・測量費の計上方法
古家の解体費用・敷地境界の確定測量費・水道管の引込費用などの計上方法を確認します。これらが「更地想定価格から差し引かれた現況査定額」なのか、「別途売主が自己資金で負担することを前提とした更地価格」なのかを見極める必要があります。売主が実費を負担して更地渡しをする契約形態と、古家付きの現況有姿で引き渡して買主側が費用を負担する形態とでは、査定額の基準が異なります。費用負担がどの段階で差し引かれているかをそろえなければ、各社の実際の手取り額を正しく比較できません。
4. 想定成約期間と販売計画
提示された査定価格がどのような販売方針に基づいているかを確認します。一定の販売期間で成約を目指す価格なのか、最初は高めに売り出して反響を見ながら段階的に値下げする計画なのかを確かめることが重要です。査定額と最初の売出価格は必ずしも一致しません。売却希望時期(住み替え期限や相続税の納付期限など)に応じた販売期間と、反響に応じた価格改定のルールが組み込まれているかを判断します。
依頼前に手元でそろえる「土地確認チェック表」
不動産会社へ査定を依頼する前に、手元にある資料と現況を確認し、条件を整理しておきます。
| 確認項目 | 主な確認事項 | 確認先・入手書類 | 査定・売却への影響 |
|---|---|---|---|
| 面積・権利 | 公簿地積、名義人、抵当権設定の有無 | 法務局(登記事項証明書) | 実測売買か公簿売買かの判断、名義変更手続きの要否 |
| 境界・形状 | 敷地境界標の有無、地積測量図・境界確認書の有無 | 法務局(公図、地積測量図)、手元の引渡書類 | 測量費用の発生要否・見積条件の確認、引渡条件の確定 |
| 接道・道路 | 接道幅員、接道長さ、公道・私道の別、セットバック要否 | 市区町村役場(建築指導課、道路管理課) | 再建築不可リスク、有効敷地面積の減少 |
| 公法規制 | 用途地域、建ぺい率、容積率、防火指定 | 役所都市計画課、不動産情報ライブラリ | 建てられる建物の用途・延床面積の制限 |
| インフラ | 上下水道・ガスの敷地内引込、配管経路、私設管の有無 | 役所水道局、下水道課、ガス会社 | 引込工事費用・口径変更・水道加入金等の発生要否 |
| 現況建物 | 建物の築年数、構造、未登記建物の有無 | 固定資産税納税通知書、建物登記事項証明書 | 解体更地渡しか現況有姿(古家付き)売却かの選択 |
| 災害リスク | 洪水・土砂災害等の警戒区域指定 | 自治体ハザードマップ、国土地理院ポータル | 建築制限の有無、市場性・流通性の減価補正 |
不動産会社への質問文例と相談先の分岐
複数社に査定を依頼する際は、同じ条件を伝えて各社の回答を比較します。
各不動産会社への統一質問文例
- 「この査定価格は、公簿面積と実測面積のどちらを前提として算出されていますか?」
- 「敷地境界の確定測量費や古家の解体費は、査定額から差し引かれていますか?それとも売主の自己負担が前提ですか?」
- 「前面道路の種別とセットバックの要否、再建築が可能であることの確認は役所調査済みですか?」
- 「根拠として採用した取引事例は『実際の成約事例』ですか?それとも『売出価格』ですか?」
- 「この査定価格で販売活動を開始した場合、成約までにおよそ何ヶ月を見込んでいますか?また売出価格の提案はいくらですか?」
条件別の専門家・相談窓口の分岐
査定の前後に特定の課題が見つかった場合は、不動産会社だけでなく専門窓口へ相談して方針を定めます。
- 境界標が見当たらず隣地との境が曖昧な場合:土地家屋調査士へ相談し、境界標の探索や既存資料の確認、筆界特定制度の利用や確定測量の見積もりを依頼します。
- 幅員4メートル未満の道路や通路に面している場合:国土交通省の接道規定の資料(新しいタブで開きます)で制度の概要を確認したうえで、市区町村役場の建築指導課へ相談し、建築基準法上の道路種別や法第43条第2項の認定・許可を受けられる可能性があるかを確認します。
- 水道管や排水管が他人の私有地を通過している場合:自治体の水道局で給排水台帳や配管埋設図面を取得し、管轄課窓口や弁護士などへ権利関係や承諾取得の手順を確認します。
- 相続登記が完了していない場合:法務局または司法書士へ相談し、遺産分割協議および所有権移転登記を進めます。
- 売却益による税金の特例適用を確認したい場合:税理士または所轄の税務署へ相談し、居住用財産の3,000万円特別控除や被相続人の居住用財産に係る譲渡所得の特別控除の適用要件を確認します。
未確認条件をそろえて納得のいく売却を進める
土地査定は、単に坪単価を機械的に当てはめるだけでなく、面積・事例・形状・接道・境界・法規・インフラ・現況という8つの基本項目を客観的な資料に基づいて評価する作業です。
査定額の高さだけに惑わされず、各社がどのような前提条件を置き、何を未確認事項として残しているかを書面で照合することが、納得できる売却活動につながります。