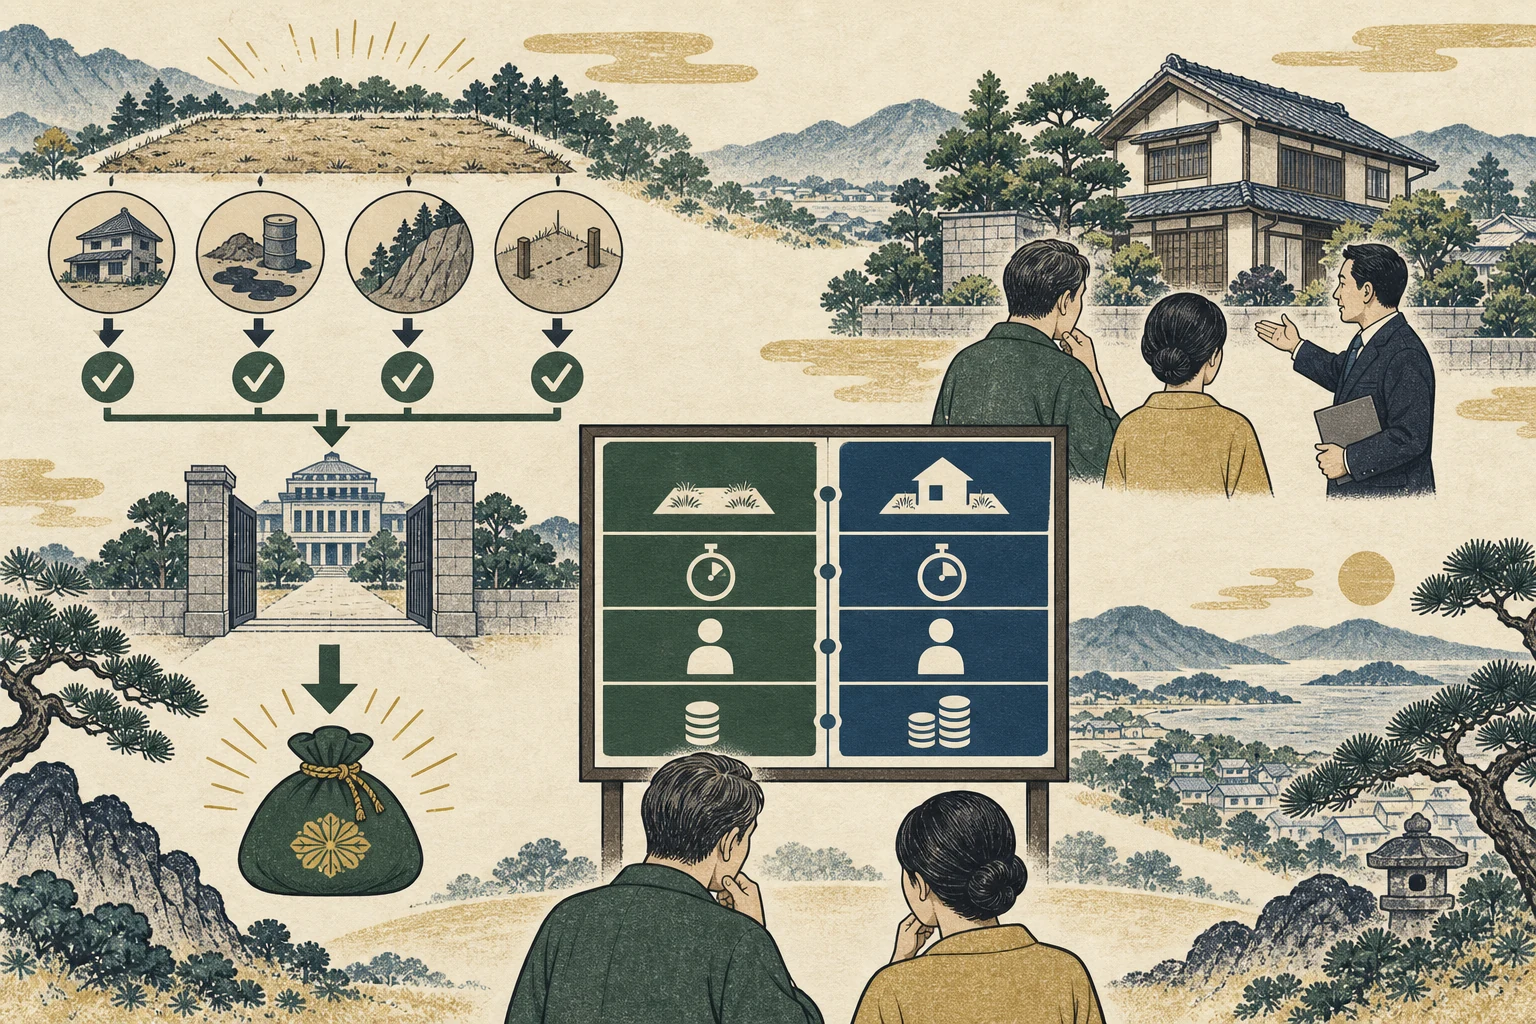
相続土地国庫帰属制度では、建物が残っている土地をそのまま国へ引き渡すことはできません。この制度を利用するには、土地をどのように手に入れたかや、だれと共有しているかを確認したうえで、原則として自分のお金で建物を解体して更地にする必要があります。さらに、隣の土地との境界をはっきりさせて、国の審査に通らなければなりません。
また、申請時の審査手数料や、10年分の標準的な管理費にあたる負担金を納める必要もあります(出典:法務省「相続土地国庫帰属制度の負担金」(新しいタブで開きます)、確認日:2026年8月31日)。もし建物を解体した後に審査で不承認となった場合、解体費用を自己負担した更地と、固定資産税などの管理責任だけが手元に残ってしまいます。
多額のお金を先に支払ってしまうリスクを避けるには、いきなり解体工事を頼んではいけません。まずは建物を今の状態のまま売却・買取できるかを査定してもらいつつ、法務局への事前相談を同時に進めることが大切です。制度を使える条件や費用の内訳、売却と比べる際の基準を分かりやすく整理します。
相続土地国庫帰属制度の目的と申請できる人の条件
相続土地国庫帰属制度は、土地の所有権を国に引き取ってもらう制度として、2023年(令和5年)4月27日にスタートしました。だれのものか分からない土地(所有者不明土地)が発生するのを防ぎ、使う予定のない土地を適切に管理できる状態へ戻すことが目的です(出典:法務省「相続土地国庫帰属制度の概要」(新しいタブで開きます))。
ただし、この制度を申請できる人には法律上の制限が定められています。
申請できるのは「相続または相続人に対する遺贈で取得した人」
この制度を単独で申請できるのは、相続、あるいは遺言による遺贈(包括遺贈・特定遺贈のどちらでも、財産を受け取る人が相続人である場合に限られます)によって土地の所有権を手に入れた相続人です。
生前贈与でもらった土地や、自分で売買契約を結んで購入した土地は、不要になった場合であっても、単独では国庫帰属を申請できません。
共有地は「共有者全員での共同申請」が必須
土地が兄弟姉妹など複数人の共有名義になっているときは、共有者全員が合意して、一緒に共同で申請しなければなりません。共有者のうち1人でも反対している場合や、連絡が取れない共有者がいる場合は申請できません。
ただし、共有地には取得のきっかけに関する特例があります。共有者のうち少なくとも1人が相続や相続人への遺贈で自分の持分を手に入れていれば、売買や生前贈与で持分を得た共有者が含まれていても申請できます。ただし、その場合であっても、共有者全員がそろって共同で申請することが条件となります(出典:法務省「相続土地国庫帰属制度に関するQ&A」(新しいタブで開きます))。
相続放棄や自治体への寄付との違い
不要な不動産を手放す方法として、相続放棄や自治体への寄付も検討されます。しかし、これらは国庫帰属制度とは法律上の位置づけや満たすべき条件が大きく異なります。
- 相続放棄:民法に基づいて、預貯金や有価証券を含めたすべての遺産をまとめて手放す手続きです。いらない実家の土地だけを放棄して、預金だけを相続することはできません。また、相続放棄をした時点で実際にその土地を占有していた(自分で使っていたり管理できる状態にあったりした)場合は、次の順番の相続人や相続財産清算人に引き渡すまで、土地を保存する義務が残ります。
- 自治体への寄付:市町村などの自治体は、公の目的(道路を広げる、公園や防災施設を造るなど)に使う具体的な計画がある土地を除いて、将来の維持管理にお金がかかる個人の不要な土地の寄付を、原則として受け付けていません。
- 相続土地国庫帰属制度:いらない土地を選んで国に引き渡せる制度です。ただし、更地にしたり境界を確認したりする準備や、審査手数料、負担金をすべて自分のお金でまかない、国が定めた条件をクリアする必要があります。
国が引き取れない土地の基準|「却下要件」と「不承認要件」
法務省の審査では、国が引き取ったあとに過度な管理費用がかかったり、近隣トラブルが起きたりしないよう、引き取れない土地の基準を定めています。基準は法律上、「却下要件(あてはまると申請そのものが門前払いされる要件)」と「不承認要件(審査のうえで断られる要件)」の2つに分かれています(出典:法務省「引き取ることができない土地の要件」(新しいタブで開きます))。
法律上申請が却下される5つの「却下要件」
却下要件にあてはまる土地は、法務局による審査の結果、申請が却下されます。書類を確認する段階で判明するだけでなく、その後の審査の途中で判明することもあります。
- 建物が存在する土地:人が住む家屋、物置、倉庫、廃屋など、地上に建物がある土地です。
- 担保権や使用権が設定されている土地:抵当権、根抵当権、地上権、賃借権などが残っている土地です。住宅ローンを完済したあとに抵当権を抹消する登記を行っていない場合は、申請する前に抹消登記を済ませておく必要があります。
- 通路その他の人による使用が予定されている土地:現に一般の人の通行に使われている道路、墓地、境内地、水道用地など、法令で定められた用途にあたる土地です(私道という名前がついているだけで一律に除外されるわけではありませんが、要件にあてはまらないかを慎重に見極める必要があります)。
- 特定有害物質で汚染されている土地:土壌汚染対策法に定める基準を超える特定有害物質で汚染されている土地です。
- 境界が明らかでない土地・争いがある土地:隣の土地との境界線がだれの目にも分かる形で特定できない土地や、所有権の有無や範囲をめぐって争いがある土地です。
実地調査等を経て拒否される5つの「不承認要件」
申請が受理されたあとでも、法務局による現地の立ち入り調査や関係機関への照会を経て、次の不承認要件にあてはまると判断された場合は引き取りが認められません(出典:法務省「引き取ることができない土地の要件」(新しいタブで開きます)、確認日:2026年8月31日)。
- 管理に過分の費用や労力がかかる崖がある土地:勾配(傾き)が30度以上で高さが5メートル以上の崖を含んでおり、崩れるのを防ぐ工事などに過度な費用や手間がかかる土地です。
- 通常の管理・処分を阻害する工作物・車両・樹木がある土地:放置された車、壊れた工作物の残骸、倒れる恐れがある危険な樹木などによって、普段の管理や処分が邪魔される土地です。
- 地下に通常の管理・処分を阻害する埋設物がある土地:古い建築廃材、浄化槽、コンクリートの破片、配管などが地中に埋まっており、普段の管理や処分を邪魔する土地です(わずかな埋設物があるだけで直ちに不承認となるわけではありません。管理を邪魔する程度や取り除く必要があるかどうかは、事前相談などで確認します)。
- 隣接所有者等と争訟によらなければ管理できない土地:隣の土地にある工作物や境界を越えて伸びてきた樹木をめぐり、裁判(訴訟)などを起こさなければ解決できない争いがある土地、または敷地へ出入りするための通行権をめぐって争いがある土地です。
- その他、通常の管理・処分に過分の費用や労力を要する土地:土砂崩れの危険がある地域や、野生動物による被害を防ぐ対策を継続して行わなければならない土地などです。
境界については、隣の土地との境目に境界標があることや、現地の状況をもとに、だれの目から見ても位置が客観的に特定できて、所有権をめぐる争いがない状態にしておく必要があります。ただし、全国どこでも一律に有料の全面確定測量を行ったり、隣の人の押印証明をもらったりしなければならないわけではありません。現地にある目印の状況や必要な資料の範囲は、管轄の法務局に相談して確認します。
制度にかかる費用の内訳|負担金だけで終わらない総コスト
相続土地国庫帰属制度を利用する際には、国へ納める法定費用(審査手数料・負担金)だけでなく、申請できる状態に整えるための事前工事や調査費用がかかります。
申請時に納める「審査手数料」は1筆14,000円
審査手数料は、土地1筆(登記記録上の単位)ごとに14,000円です。申請書に収入印紙を貼って納付します(出典:法務省「相続土地国庫帰属制度に関するQ&A」(新しいタブで開きます)、確認日:2026年8月31日)。
敷地が複数の筆に分かれている場合は、筆数分の審査手数料がかかります。たとえば宅地が登記簿上で2筆に分かれている場合は、14,000円×2筆=28,000円の手数料が必要です。なお、敷地に私道の持分が含まれる場合は、私道の筆数分も審査手数料がかかります。あわせて、その私道が却下要件である「通路など」にあてはまらないかどうかも確認が必要です。
この審査手数料は、審査の結果として却下や不承認となった場合や、途中で自分から申請を取り下げた場合でも戻ってきません。
承認後に納める「負担金」の区分と計算基準
審査を通過して引き取りが承認された場合は、国が10年間にわたって土地を標準的に管理するための費用として「負担金」を納めます(出典:法務省「相続土地国庫帰属制度の負担金」(新しいタブで開きます))。
負担金の金額は、土地がある場所や都市計画法上の区域区分、実際の利用状況などに応じて、次の区分に分かれています。
- 宅地(面積算定対象):市街化区域内、または都市計画法上の用途地域が指定されている区域内の宅地は、面積に応じた計算式で算出されます(200㎡以下であっても一律20万円ではなく面積に応じた金額が計算され、広さに応じて数十万円から百万円を超える場合があります)。
- 宅地(定額対象):市街化区域外で、かつ用途地域が指定されていない区域の宅地は、原則として一律20万円です。
- 田・畑(農地):市街化調整区域内にある一般農地などは原則として一律20万円です。ただし、農業振興地域の農用地区域内にある農地や、市街化区域内にある農地などは、面積に応じた計算式で算出されます。
- 森林(山林):原則として面積に応じた計算式により算出されます。広大な山林では負担金が高額になる場合があります。
- 原野・雑種地など:原則として一律20万円です。
隣り合う複数の土地を同時に申請し、1つのかたまりとして管理できる場合は、負担金の合算申出を行える場合があります。これは隣接する同じ種類の土地を合算し、1つの土地として負担金を計算してもらう特例です。この合算申出は同じ申請者に限らず、異なる共有者や隣接地の申請者の間でも、条件を満たせば適用できます。合算の条件にあてはまるかや申出の手続きについては、承認前の適切な時期に法務局へ確認する必要があります。
負担金の納付方法と所有権が国に移るタイミング
負担金は、国から「承認通知書」と「納付書」が届いた日の翌日から数えて、30日以内に納めます。納付方法を含む手続きの順序は、法務省「相続土地国庫帰属制度の流れ」(新しいタブで開きます)(確認日:2026年8月31日)で確認できます。納付場所は日本銀行(代理店・歳入代理店を含みます)の窓口のほか、対応するATMやインターネットバンキングなどによる電子納付も利用できます。
分割払いは認められていません。納付期限までに負担金を納めなかった場合、承認処分の効力は失われます。なお、負担金の納付は法律上の義務として強制執行されるものではありません。ただし、納めなかった場合は国に引き取ってもらえず、改めて制度を利用したい場合は最初から再申請する必要があります。
土地の所有権が国に移る法的なタイミングは、「負担金を納付した時」です。納付が確認されたあと、国(法務局)が嘱託により国への所有権移転登記を行います。
事前準備を含めた費用の見積もり項目
国庫帰属制度を利用する際にかかる費用は、国へ納める法定費用(審査手数料・負担金)だけでなく、申請の要件を満たすための事前工事や調査費用を合わせた総額で検討する必要があります。法定費用の区分は法務省の負担金案内(新しいタブで開きます)で確認し、工事・調査費用は現地条件を示して個別に見積もってください。
| 費用項目 | 発生条件と概要 | 金額の目安・備考 |
|---|---|---|
| 建物の解体・更地化費用 | 地上に建物がある場合は必須 | 構造(木造・鉄骨・RC等)、延床面積、前面道路の幅、重機の搬入条件により個別見積もり |
| 屋内・敷地内の残置物撤去 | 解体工事に含まれない家財や、管理を阻害する放置物がある場合 | 解体業者の一括処分または専門業者への依頼範囲により変動 |
| 境界標の確認・設置・測量 | 境界標がなく境界を特定できない場合や争いがある場合 | 現地確認で足りる場合から、土地家屋調査士による調査・標示が必要な場合まで状況による |
| 各種証明書の取得費用 | 申請書類への添付書類の取得 | 登記事項証明書、公図、地積測量図、固定資産税評価証明書など(取得先と通数に応じた実費) |
| 申請審査手数料 | 申請時に必須(収入印紙で納付) | 1筆あたり14,000円(審査の結果によらず返還なし) |
| 国庫帰属負担金 | 承認後に必須(30日以内に納付) | 定額区分は20万円、面積算定区分は面積に応じた算出額 |
計算例:市街化区域外で定額20万円の対象となる宅地(登記上2筆、計約50坪)を想定します。合算申出が認められて負担金が1塊(20万円)となり、解体・撤去費用を200万円、境界確認・標示を40万円と仮定すると、審査手数料28,000円(14,000円×2筆)を合わせた自己負担は約262万8,000円です。これは計算方法を示す仮定であり、実際の支出額は土地の立地、建物の構造、境界標の現況によって大きく異なります。法定費用は法務省の案内(新しいタブで開きます)で確認し、工事費は個別の見積もりで置き換えてください。
申請から国庫帰属までの審査期間と管理義務
国庫帰属の手続きは、申請書類を提出してすぐに完了するわけではありません。
標準処理期間の目安は約8か月
法務省が公表している審査の標準処理期間は「約8か月」です(出典:法務省「相続土地国庫帰属制度に関するQ&A」(新しいタブで開きます))。
ただし、申請前の事前相談や建物の解体工事、境界の確認にかかる期間はここに含まれません。また、申請後も書類の補正(手直し)や、隣接地所有者・関係機関への照会、実地調査の進捗など、事案の個別事情によっては審査期間が8か月を超える場合があります。
負担金納付までの管理責任と固定資産税の課税
申請書を提出してから負担金を納付して所有権が国に移るまでの間は、法律上も登記上も申請者の所有地です。
- 現地の維持管理責任:雑草が生い茂ったり害虫が発生したりした際の対応や、ごみの不法投棄への対応など、土地の日常的な管理責任は所有者が引き続き負います。
- 損害賠償責任の可能性:土地の管理不備によって第三者や隣の土地へ被害を及ぼした場合は、民法上の工作物責任や不法行為責任など、個別の法的要件に従って損害賠償責任を問われる可能性があります。
- 固定資産税の負担:年度途中で国庫帰属が完了しても、その年度の税額が当然に月割り精算されるとは限りません。所有権が国へ移る時期と課税関係を、土地所在地の自治体の税務窓口へ確認してください。
審査中であることや承認通知を受けたことだけを理由に、現地の管理や納税を止めることはできません。国への所有権移転が完了するまで、必要な管理を継続してください。
「現況売却」「解体後売却」「国庫帰属」の比較
不要な実家を手放す選択肢には、国庫帰属制度の利用のほか、「現況のまま売却する(古家付き土地としての仲介または事業者買取)」、「建物を解体して更地として売却する」があります。国庫帰属の処理期間と費用は法務省のQ&A(新しいタブで開きます)と負担金案内(新しいタブで開きます)を基準にし、三つの選択肢の収支構造とリスクを同じ表で比較します。
| 比較項目 | ① 現況のまま売却(仲介・買取) | ② 解体して更地売却 | ③ 解体して国庫帰属 |
|---|---|---|---|
| 手元に残るお金(最終収支) | 売却代金 - 諸経費(登記・仲介手数料・有償引取費等)。黒字になる場合もあれば、低額売却や有償引取で赤字になる場合もある | 売却代金 - 解体費 - 諸経費(測量・仲介手数料等)。更地価格が解体費を下回れば赤字になる | 解体費 + 調査・測量費 + 審査手数料 + 負担金。すべて自己負担のため大幅なマイナス |
| 先行する現金支出 | 軽微(契約成立後の諸経費精算が多い。有償引取の場合は引取費用) | 多額(解体工事費や確定測量費が先行発生) | 多額(解体工事費、測量・標示費、申請手数料が先行発生) |
| 手放せるまでの期間 | 買主・引取先が見つかる時期と契約条件による | 解体工事と買主探索の進み方による | 準備期間(解体・相談等)に加え、法務省が示す標準処理期間は約8か月(事案により超過あり) |
| 境界の確認要件 | 買主との合意により公簿売買が可能な場合もある | 一般的に境界標の明示や確定測量が取引条件となることが多い | 現地で境界標等により境界が客観的に特定でき、争いがないことが要件 |
| 不承認・売れ残りのリスク | 買い手が見つからない場合、管理と固定資産税が継続 | 売れ残った場合、住宅用地特例が外れて固定資産税等の負担が増加するリスクがある | 不承認となった場合、多額の解体費用をかけた更地と管理責任が手元に残る |
| 建物内の残置物 | 現況有姿のまま引き取る事業者もある(条件による) | 解体工事前に原則として全撤去が必要 | 解体工事前に原則として全撤去が必要 |
なぜ現況での査定確認から始めるべきなのか
3つの選択肢を比較したとき、事前に多額の資金を持ち出すリスクを避ける観点から、まずは「① 現況のまま売却・引き取りが可能か」の確認を先行させることが合理的です。
もし空き家の再生事業者や不動産会社が現況のまま買い取る、あるいは低額で引き取れる先が見つかれば、解体工事の費用を先に支払わずに済む可能性があります。現況売却の手取り額と、解体・調査・審査手数料・負担金を合計した国庫帰属の支出を、同じ表で比較してください。なお、有償の引取サービスは買い取りと異なり処分費用が発生するため、契約条件や所有権移転の完了確認を慎重に行う必要があります。
ただし、現況売却でも買い手や引き取り手が見つからない可能性はあります。そのため、現況の査定を進めると同時に、国庫帰属の条件にあてはまるかについても法務局へ並行して確認しておくことが大切です。
実家を手放すための判断手順|査定と事前相談の進め方
実家の処分を検討する際は、現況の売却査定と国庫帰属の事前相談を並行して進め、双方の条件と費用を把握してから解体工事の要否を判断することで、手戻りや想定外の出費を防げます。
ステップ1:現況での売却査定と法務局への事前相談を並行する
建物を壊さず、荷物も残したままの状態で、次の2つのアクションを同時に進めます。
- 現況売却・買取の査定依頼:地元の不動産仲介会社や空き家専門の買取事業者、再生事業者などに査定を依頼します。「手出しの解体費用を抑えたい」「現況のまま引き取れる先を探している」という条件を伝え、買い手や引取先の有無を確認します。
- 法務局の本局へ事前相談を予約:土地を管轄する法務局・地方法務局の「本局」(国庫帰属制度の担当部署)へ事前相談を申し込みます(支局や出張所の一般登記窓口では取り扱っていません。遠隔地の土地であっても、最寄りの法務局本局で相談に応じてもらえる場合があります)。相談は事前予約制で、対面またはウェブ(オンライン)等で実施されています(予約方法や対応形式の詳細は法務局本局の最新案内を確認してください)。
法務局の事前相談に持参する主な資料:
- 登記事項証明書(登記簿謄本)および公図
- 地積測量図(法務局に備え付けられている場合)
- 現地の写真(建物外観、敷地全体、境界標の有無、道路との高低差、隣地との仕切り、崖や段差がある場合はその様子)
- 固定資産税の納税通知書・課税明細書(評価額や課税地目の確認用)
事前相談で確認する主な項目:
- 「建物を解体して更地にした場合、客観的に却下要件や不承認要件に抵触しそうな要素はないか」
- 「隣地との境界の標示状況や資料は、制度上どのような確認が必要になりそうか」
- 「敷地内の高低差や擁壁は、崖の不承認要件に該当する恐れがあるか」
なお、制度の利用にあたって事前に売却活動を行う義務はありません。また、事前相談の担当官が示す見通しは正式承認を保証せず、解体後の実地調査等で不承認となる可能性が残る点には留意が必要です。
ステップ2:査定結果と解体・測量見積もりを比較する
現況での査定結果と、解体・測量の見積もり、そして事前相談で得られた感触を並べて比較します。
- 現況での引き取り手が現れた場合:解体工事費を先行支出することなく手放せるため、売却代金や諸経費の収支を確認して契約を進めます。
- 現況での売却が困難で、解体後の処分を検討する場合:解体業者2〜3社から現地見積もり(建物構造、残置物処分、道路幅に伴う重機回送費等)を取り、土地家屋調査士へ境界確認の費用を見積もります。
ステップ3:条件を精査したうえで解体または申請手続きに進む
解体費用、測量費用、審査手数料、負担金の総額を算出し、それでも手放す価値があるか、また事前相談で把握した不承認リスクが許容できるかを確認したうえで、初めて解体工事に着手します。更地化と境界確認が完了した段階で、土地の所在地を管轄する法務局本局へ正式に国庫帰属の申請書を提出します。
不要な実家は「査定と事前相談の並行」で判断する
相続土地国庫帰属制度は、他に利用・引き取りの当てがない土地を国が引き受けてくれる受け皿ですが、建物付きの実家をそのまま国へ引き渡すことはできません。制度を利用するには自費での解体や境界確認が必要となり、審査手数料や負担金と合わせるとまとまった自己負担が発生します。
まずは建物を解体する前に、現況のまま引き取ってくれる事業者がいないか売却査定を依頼しつつ、法務局本局の担当窓口へ事前相談を行ってください。双方の費用と条件を冷静に突き合わせてから、解体に踏み切るかどうかを判断しましょう。