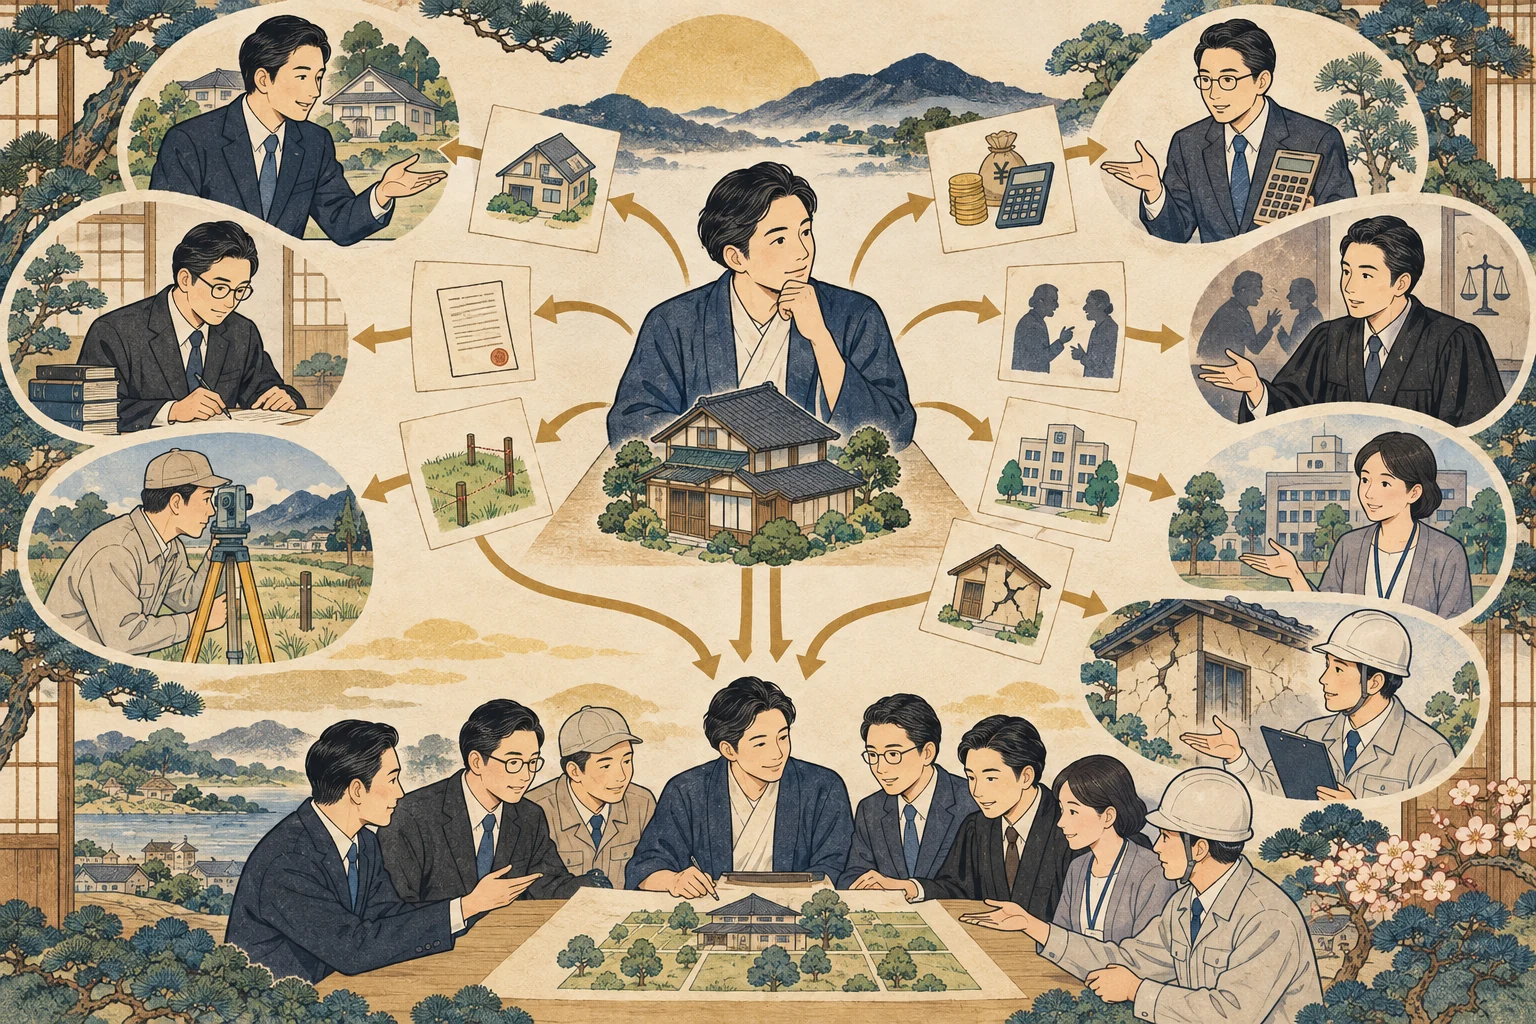
相続した家や土地の売却は、単独の専門職や不動産会社だけで全工程を扱えるとは限りません。提携する専門家と連携した窓口や、複数の資格を持つ事務所に依頼して連絡先をまとめる方法はありますが、実際の担当者と業務範囲は分けて確認します。不動産を買主へ引き渡すまでには、登記名義、相続人間の合意、境界、税務申告などの課題を順に解消する必要があります。
相談先を選ぶ基準は、いま直面している課題の内容です。借金や遺産の分け方をめぐる争いといった急を要する法律上のトラブルなら家庭裁判所や弁護士、名義変更なら司法書士が担当します。また、税金の試算や特例を使えるかの判定なら税理士、売却相場の確認や買い手の募集なら不動産会社が最初の窓口になります。建物や境界の確認も含め、ご自身の状況に合う相談先は下の早見表から選べます。それぞれの資格で認められた権限以外の仕事を持ち込むと、法律上の制限(弁護士以外が法律事務を扱えない「非弁行為の禁止」など)によって直接代理してもらえなかったり、相談を受けられなかったりして、余計な手間や時間がかかる原因になります。
相続不動産の売却相談先早見表
ご自身が抱えている悩みに応じて、最初に連絡すべき相談窓口は下表のように分かれます。
| 現在の状況・悩み | 最初の相談窓口 | 主な担当業務 |
|---|---|---|
| 借金が多く不動産を含めた全遺産を放棄したい | 家庭裁判所、弁護士 | 相続放棄の手続案内・申述受理、期間伸長の申立、負債調査や個別判断 |
| 相続人間で意見が対立している、連絡がつかない相続人がいる | 弁護士 | 遺産分割交渉の代理、不在者財産管理人の選任申立、調停申立 |
| 相続人間で合意があり親から相続人へ名義を変えたい | 司法書士 | 相続登記の申請代理、合意に基づく遺産分割協議書の作成代行 |
| 相続税申告が必要か知りたい、売却益の税金や特例要件を確認したい | 税理士 | 相続税・譲渡所得税の試算、空き家等の特例適用判定、確定申告代行 |
| 建物の耐震性や安全性、再建築規制、空き家管理の相談をしたい | 建築士、自治体建築窓口、空き家管理事業者 | 耐震診断、建築基準法の道路・再建築規制確認、管理や除却補助金の相談 |
| 境界標が見当たらない、隣地境界の確認や未登記建物を整理したい | 土地家屋調査士 | 既存図面と現地調査、必要に応じた境界確定測量、建物表題・滅失登記 |
| 売却相場を知りたい、買主を募集して市場で売却したい | 不動産会社 | 物件査定(登記前でも可)、媒介契約、買主の募集、売買契約の仲介 |
差し迫ったトラブルや法律上の期限がある場合は、まず家庭裁判所や弁護士、税理士へ相談して基本方針を固めます。そのうえで、登記や境界、建物の状況を確かめながら、不動産会社へ査定や売却活動を並行して相談していくのが確実な進め方です。不動産会社への価格査定そのものは相続登記の前でも依頼できますが、媒介契約を結ぶことや、実際の売買契約、買い手への所有権移転登記を行うには、登記名義を確定させておく必要があります。
どの専門家へ行く前にも集めておくべき「初期確認セット」
専門家に相談するとき、手元に客観的な公的書類がないと、一般的な説明だけで終わってしまいます。もっとも、初回の相談前にすべての資料を完璧にそろえる必要はありません。初回は手元にある資料から事実関係を正しく伝え、相手の専門業務に必要な範囲で少しずつ提出していきます。
- 登記事項証明書(登記簿謄本)および公図・地積測量図・建物図面:全国の法務局の窓口やオンライン(登記・供託オンライン申請システム)で誰でも取得できます。現在の名義人や、抵当権などの担保が設定されていないか、敷地の地番や形などを確認するために使います。取得方法は法務局「登記事項証明書(土地・建物)、地図・図面証明書を取得したい方」(新しいタブで開きます)で確認できます。
- 固定資産税の課税明細書と名寄帳(固定資産課税台帳):課税明細書は、市区町村から届く固定資産税の納税通知書に入っています(届く時期は自治体によって異なります)。非課税の土地や私道の負担分も含めて、同じ市区町村の中にある所有不動産をすべて確かめたいときは、市区町村の税務窓口で別途「名寄帳」の閲覧や交付を申請します。なお、名寄帳だけで自治体の中にあるすべての非課税不動産が確実に網羅されるとは限りません。申請に必要な条件は、横浜市「固定資産に関する証明書」(新しいタブで開きます)や大阪市「送付での税証明書の請求方法(名寄帳について)」(新しいタブで開きます)に記載されています。
- 被相続人や相続人の戸籍関係書類:法律上の相続人(法定相続人)を特定するための基本的な資料です。戸籍法にもとづく「広域交付制度」を使えば、本籍地以外の市区町村窓口でも、本人や親・祖父母(直系尊属)、子・孫(直系卑属)が窓口へ行くことで請求できる場合があります。ただし、兄弟姉妹の戸籍は請求できないといった請求資格の制限や、本人が直接窓口へ行く必要があるなどの条件があります。そのため、相続人全員分の戸籍が1つの窓口ですぐにすべてそろうとは限りません。そろわない分は、必要に応じて本籍地の役所へ郵送で請求します。
- 被相続人が物件を購入した当時の売買契約書・重要事項説明書・領収書:自宅に保管してある書類の中から探します。不動産を売却したときの譲渡所得税を計算する際、いくらで購入したか(取得費)を確認し、実際の金額を証明する根拠として使います。
司法書士へ相談する場面:相続登記と遺産分割協議書の作成
相続した不動産の名義が被相続人(亡くなった親など)のままになっているときは、登記手続きの相談窓口として司法書士を選びます。不動産を売却して代金を受け取り、買い手へ名義(所有権)を移すには、売主となる相続人へ名義を変更する「相続登記」が法律上欠かせません。
2024年4月1日から、相続登記の申請は法律で義務づけられました。原則として、自分自身のために相続が始まったことを知り、なおかつその所有権を取得したことを知った日から3年以内に申請しなければなりません。2024年4月1日より前に起きた過去の相続についても、経過措置(法律の施行日、または自分自身のために相続が始まったことを知り、なおかつ所有権を取得したことを知った日の、どちらか遅い日から3年以内)が適用されます。また、遺産の分け方についての話し合い(遺産分割)がまとまった場合は、成立した日から3年以内にその内容に沿った登記申請を行う義務があります。正当な理由がないのに申請を怠ると、10万円以下の過料(金銭のペナルティ)の対象になります。制度の詳しい内容は、法務省「相続登記の申請義務化特設ページ」(新しいタブで開きます)や法務省「相続登記の申請義務化について」(新しいタブで開きます)で公開されています。
司法書士が対応できる主な業務は次のとおりです。
- 戸籍謄本などの収集代行と、法定相続情報一覧図の作成・保管の申出
- 相続人全員の合意にもとづく遺産分割協議書の作成代行
- 法務局への相続登記(所有権移転登記)の申請代理
- 代表の相続人が売却代金を受け取ってから分配する「換価分割」を前提とした登記手続きの設計
司法書士は、相続人どうしで争いのない手続きを代理します。法務大臣の認定を受けた「認定司法書士」であっても、代理できる権限は簡易裁判所が扱う事件(争う金額が140万円以下の民事トラブルなど)に限られています。そのため、家庭裁判所で扱うような遺産の分け方について、誰かの代理人として交渉する権利はありません。相続人の誰かが遺産の分け方に反対している場合や、取り分の交渉が必要な場合は、司法書士が代理人となってほかの相続人と交渉することはできません。
弁護士へ相談する場面:相続争い・連絡不能・遺留分侵害
相続人どうしで感情的な対立がある、遺産の分け方について合意できない、あるいは連絡がつかない相続人が1人でもいる場合は、弁護士へ相談します。
弁護士法第72条(非弁行為の禁止)という法律により、報酬をもらって争いのある案件の交渉や調停の代理ができるのは弁護士だけに認められています。弁護士以外の専門家(認定司法書士が簡易裁判所で代理できる範囲を除く司法書士・税理士・行政書士)や不動産会社が、トラブルになっている案件の交渉を代理することは禁じられています。
弁護士へ相談すべき具体的な状況は次のとおりです。
- 相続人の1人が不動産の単独取得を主張し、売却や代金の分配に応じてくれない
- 行方不明の相続人や、認知症などで判断能力が低下した相続人がいて、手続きが進まない
- 遺言書が見つかったものの、内容が偏っているため「遺留分侵害額請求(法律上保障された最低限の取り分を取り戻す請求)」を行いたい
- ほかの相続人から不当なお金を要求されたり、生前に受け取った特別な利益(特別受益)を主張されたりして、当事者どうしで話し合いが成り立たない
当事者どうしの話し合いがまとまらない場合は、家庭裁判所へ遺産分割調停を申し立てます。また、亡くなった人に多額の借金があり、不動産を含めて遺産をいっさい引き継ぎたくないケースもあります。そのときは、原則として自分自身のために相続が始まったことを知った時から3か月以内に、家庭裁判所へ「相続の放棄の申述」を行う必要があります。手続きの案内や申述書の用紙は家庭裁判所に用意されていますが、借金の調査や個別の法律判断については弁護士などへ相談します。なお、3か月以内に財産の調査が終わらない場合は、家庭裁判所へ「相続の承認又は放棄の期間伸長」を申し立てて期限を延ばすことも可能です。放棄を考えている期間中に遺産の一部を処分したり売却したりすると、相続を無条件に受け入れた(単純承認した)とみなされて、放棄が認められなくなるおそれがあります。そのため、財産の管理や処分は慎重に行わなければなりません。手続きの条件は、裁判所「相続の放棄の申述」(新しいタブで開きます)で確認できます。
税理士へ相談する場面:相続税申告と譲渡所得税の特例
不動産の相続と売却には、「相続税」と「譲渡所得税」という2つの大きな税金が関わります。これらを正しく試算し、利用できる税制上の特例を見極める窓口が税理士です。
税理士へ相談するときは、主に次のような点を確認します。
- 相続税の申告要件と基礎控除の判定:相続税は遺産総額そのものではなく、非課税財産や債務・葬式費用などを反映した課税価格の合計額が基礎控除額「3,000万円+(600万円×法定相続人の数)」を超える場合に、被相続人が死亡したことを知った日の翌日から10か月以内に申告と納税が必要です。
- 不動産売却時の取得費の特定:相続した不動産を売却したときの利益(譲渡所得)は、売却価格から「取得費」と「譲渡費用」を差し引いて計算します。相続した土地・建物の取得費は、原則として被相続人の取得費を引き継ぎます。ただし、建物は購入代金等をそのまま使うのではなく、利用履歴に応じた減価償却費相当額等を差し引いて計算します。土地と建物を明確に区分し、建物は非業務用か業務利用かといった利用履歴に応じて取得費を算出します。当時の売買契約書を紛失した場合でも、直ちに売却価格の5%とする概算取得費に固定されるわけではありません。通帳の出金履歴や住宅ローン返済資料、当時の分譲パンフレットなど客観的な資料を収集して実額を推計・証明できる場合があるため、税理士や税務署に相談して実額確認を検討します。取扱いの基準は国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」(新しいタブで開きます)に示されています。
- 税制上の特例要件の事前確認:一定の要件を満たす被相続人の自宅(昭和56年5月31日以前建築の空き家)を売却した際の「被相続人の居住用財産(空き家)を売ったときの特例」では、既に耐震基準を満たしている場合のほか、解体して更地で引き渡す場合や、買主が売却の翌年2月15日までに耐震改修または除却工事を行う場合も対象となります。控除限度額は最高3,000万円(相続人が3人以上の場合は1人当たり最高2,000万円)で、相続開始日から3年を経過する日の属する年の12月31日まで、かつ制度期限である2027年12月31日までの譲渡が対象です。また、相続税が課税された人が相続税申告期限の翌日以後3年以内にその財産を譲渡した際に、納付した相続税額の一定割合を取得費に加算できる「相続財産を譲渡した場合の取得費加算の特例」が使えるかも確認します。
税務に関する一般的な仕組みは、国税庁「税についての相談窓口」(新しいタブで開きます)にある電話相談センターなどでも確認できます。もっとも、個別の不動産の評価額を計算したり、具体的な節税対策を立てたり、確定申告書の作成を代理したりできるのは、税理士だけに認められた独占業務です(なお、国税局長へ通知を行った弁護士による税務業務の取り扱いなどの例外規定もあります)。
土地家屋調査士へ相談する場面:境界確定と未登記建物の整理
土地や一戸建てを売却する際、隣の土地との境界や登記記録上の表示に疑問がある場合は、土地家屋調査士へ相談します。
一般的な不動産の売買契約では、引き渡しまでに売主が境界を現地で明示するという条項が盛り込まれることが多く見られます。もっとも、すべての土地取引で、隣り合う土地の所有者全員と立ち会って行う確定測量が必須となるわけではありません。いまある現況の図面で足りるのか、確定測量まで行う必要があるのかの判断は、売買条件によって異なります。具体的には、法務局に保管されている地積測量図の有無や正確さ、現地に境界の目印(境界標)が残っているか、買い手の利用目的や住宅ローンの条件などを踏まえて判断します。境界標が見当たらない場合でも、すぐに高額な確定測量を発注するのではなく、まずは既存の資料と現地の調査を行い、必要な測量の範囲やかかる期間を確認します。
土地家屋調査士に依頼する主な内容は次のとおりです。
- 法務局などの公的な図面調査と、現地の安全な範囲での境界標の探索
- 隣の土地の所有者や道路・水路の管理者との立ち会いによる境界確定測量と、筆界確認書の作成(必要な場合)
- 増築などで登記されていない部分がある場合の建物表題変更登記や、取り壊しが終わっている建物の建物滅失登記
境界標を探す際は、崖地や草むらなどに無理に入らず、安全な範囲で目で見て確認してください。見当たらない場合や境界をめぐって意見が食い違っている場合は、土地家屋調査士や仲介の不動産会社に相談して調査範囲を決めます。
不動産会社へ相談する場面:価格査定・売却活動・契約仲介
権利関係を整理する方針が決まったら、不動産会社(宅地建物取引業者)へ価格査定や売却活動を相談します。物件の査定や売却計画の相談は相続登記が終わる前でも進められますが、媒介契約の締結や実際の売買契約、買い手への所有権移転登記を行うには、登記名義の確定が必要です。
不動産会社の主な役割は次のとおりです。
- 過去の成約事例や周辺相場にもとづく査定価格の算出
- 売主との媒介契約(専任媒介・専属専任媒介・一般媒介)の締結
- 不動産流通標準情報システム(レインズ)への物件登録やポータルサイトへの広告掲載
- 内覧の案内、買い手との価格や引き渡し条件の交渉
- 重要事項説明書の作成・交付、売買契約の締結、代金の残りの受け取り(残金決済)の立ち会い
不動産会社を選ぶ際は、まず国土交通省「宅地建物取引業者検索システム」(新しいタブで開きます)で免許番号や有効期限を検索し、正規の事業者であることを確認します。過去の行政処分歴については、国土交通省「ネガティブ情報等検索サイト」(新しいタブで開きます)や各都道府県などの免許行政庁による公表情報を確認します。もっとも、検索で行政処分の履歴が見つからないこと自体が、将来の取引の質や誠実さを保証するわけではありません。そのため、複数の会社から査定根拠や売却提案を聞いて比較検討することが大切です。
不動産会社が提供する「無料査定」や「相続相談窓口」は手軽に利用できますが、不動産会社は売買仲介の専門家であり、法律上の紛争解決や税務申告を単独で完了させる権限はありません。不動産会社側の意見をうのみにせず、権利関係は司法書士や弁護士、税金は税理士の見解と照らし合わせながら進める姿勢が欠かせません。
行政書士・自治体・実務事業者の役割境界
士業や不動産会社のほかにも、相続した不動産の売却に関連する窓口が存在します。それぞれの担当範囲を混同しないように整理します。
- 行政書士:官公署(役所)へ提出する許認可などの書類を作成するのが本業です。相続においては、相続人全員の合意が完全に成り立っている場合の遺産分割協議書の作成や、農地転用許可申請書の作成を行います。法務局への不動産登記申請や、税務申告、争いのある遺産の分け方の交渉代理はできません。
- 建築士・自治体の建築相談窓口:建物の老朽化や耐震性、道路に接しているかといった建築基準法上のルールを確認し、建物を建て直せるか(再建築可否)を調べる専門窓口です。建て直しができない物件(再建築不可)や耐震基準を満たさない古い家の場合、解体してしまうと新しく家を建てられなくなるおそれがあります。そのため、建物を解体する前に建築士や自治体窓口で建築規制や安全性、除却(解体)補助金などの条件を確認します。
- 自治体の空き家相談窓口・農業委員会・空き家管理事業者:実家が空き家になっている場合、自治体の建築・住宅担当課で空き家の除却補助金や空き家バンクの登録相談を受け付けています。遠隔地にあり管理が難しい場合は、空き家管理事業者への委託も検討します。田畑などの農地を売買・転用する場合は、農地法(e-Gov法令検索)(新しいタブで開きます)に基づく許可・届出の要否を、所在地の農業委員会へ相談します。
- 遺品整理業者・解体業者:家の中に残された家財道具の撤去や、古い建物の取り壊しを行う民間事業者です。家財を処分する際は、不用品回収業者による無許可営業や不適正処理のトラブルを防ぐため、一般廃棄物収集運搬業の許可を持つ事業者や自治体から委託された業者を利用しているか確認します。更地にして売却するか、古家付きのまま売却するかは、相続人全員の合意、再建築規制の有無、固定資産税の住宅用地特例(減額措置)が外れる影響、空き家特例の適用条件などを税理士や不動産会社と事前に協議したうえで発注します。
専門家の職域・報酬・提携関係を見極める基準
各資格者の職域と権限の違いを下表に示します。法令上、単独の資格者だけですべての手続きを完結できるわけではありません。しかし、提携する専門家と連携した窓口や、複数の資格(兼資格)を持つ事務所を活用すれば、窓口をひとつにまとめられます。
| 専門家・事業者 | 主に扱える業務 | 扱えない業務(資格単独での主な制限と例外) |
|---|---|---|
| 司法書士 | 相続登記の申請代理、合意済みの遺産分割協議書作成代行 | 争いがある遺産分割の代理交渉(認定司法書士も不可)、税務申告代理 |
| 弁護士 | 遺産分割の代理交渉、調停・審判代理、法律相談全般 | 表示に関する登記、土地確定測量の実務(※税務業務は国税局長への通知等による例外あり) |
| 税理士 | 相続税・譲渡所得税の試算、申告書作成代理、税務相談 | 不動産登記申請代理、争いがある遺産分割の代理交渉(※鑑定評価は不動産鑑定士の領域) |
| 土地家屋調査士 | 土地境界の調査・確定測量、境界標復元、建物表題・滅失登記 | 権利に関する登記(所有権移転等)、売買仲介、税務申告代理 |
| 不動産会社(宅建業者) | 価格査定、媒介契約に基づく販売・広告活動、売買契約の仲介 | 登記申請代理、税務申告代行、紛争の代理交渉(※価格査定は仲介業務であり公的鑑定とは異なる) |
専門家の報酬は、原則として各事務所や事業者によって定められています。もっとも、宅地建物取引業者が受け取る仲介手数料には、宅地建物取引業法による法定の上限額が定められています。また、登記の登録免許税や公的証明書の発行手数料などの公的税・手数料は法定額です。士業への報酬も事務所ごとに異なるため、初回相談が無料か有料か、正式依頼時の着手金や報酬体系はどうなっているかを必ず見積書で確認してください。
また、不動産会社から「提携している司法書士や税理士を一括紹介する」と提案されるケースや、士業から「提携の不動産会社へ査定を回す」と言われるケースがあります。ワンストップで手間が省ける利点はあるものの、紹介元と紹介先の間で顧客の囲い込みが起きたり、手数料が割高に設定されていたりする可能性があります。紹介を受ける場合でも、担当する専門家の名前や依頼する範囲、費用の見積もりを個別に確認します。提示された査定額や報酬額に疑問があるときは、別の独立した事務所へ相談して客観的な意見(セカンドオピニオン)を求める姿勢を保ってください。
相談前の「質問整理シート」と資料共有のルール
限られた面談時間を有効に使うため、専門家へ会う前に以下の項目を整理しておきます。最初の予約時は「所在地」「亡くなった人との関係と死亡日」「一番の困りごと」の3項目があれば十分です。書類が不足していたり不明な点があったりしても、「未確認」のまま相談を進められます。
- 対象不動産の基本情報:所在地、地目、敷地面積、建物の築年数、現在の利用状況(空き家、居住中、賃貸中など)
- 相続人の構成と意向:法定相続人の人数、関係性、全員の売却に対する意向(合意済み、意見対立、連絡不能者がいるなど)
- 売却の希望時期:いつまでに売却を終えたいか(相続税の納期限、特例の適用期限など)
- 手元にある関連書類:被相続人の購入時の契約書や権利証、固定資産税の課税明細書などの有無
- 優先して確認したい疑問点:名義変更にかかる概算費用、売却時にかかる税金の試算、境界測量や建物の調査の要否
各専門家へ相談する際は、相続の発生時期や相続人の構成といった共通の事実関係を一致させて伝えます。もっとも、手元にあるすべての資料をあらゆる窓口へ一律に提出する必要はありません。登記なら登記事項証明書や戸籍関係書類、税務なら取得費関係資料や財産目録、不動産会社なら図面や公図など、相手の業務範囲に必要な資料を選んで提示します。
法定期限から逆算する相談順序の組み立て方
相続した不動産の売却では、民法や税法で定められた期限が存在します。これらは専門家への相談期限ではなく、法令上の手続き・申述・申告・譲渡の期限です。期限を守れなくなると税制の優遇を受けられなくなったり過料を科されたりするため、次の時間軸に沿って相談を進めます。
- 裁判所「相続の放棄の申述」(新しいタブで開きます):原則として、自己のために相続の開始があったことを知った時から3か月以内です。借金が多く、すべての遺産を引き継ぎたくない場合は、財産を処分する前に手続を確認します。調査が間に合わない場合は、家庭裁判所へ期間伸長を申し立てる方法があります。
- 国税庁「No.4205 相続税の申告と納税」(新しいタブで開きます):申告と納税が必要な場合は、被相続人の死亡を知った日の翌日から10か月以内です。売却代金を納税資金に充てる予定でも、売却の完了を理由に期限が自動で延びるわけではありません。
- 法務省「相続登記の申請義務化について」(新しいタブで開きます):相続による所有権取得を知った日から3年以内が基本です。施行前の相続には経過措置があり、遺産分割で取得者が決まった後にも成立日から3年以内の追加的な申請義務があります。
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」(新しいタブで開きます):相続税が課税された人が取得費加算を検討するときは、相続税の申告期限の翌日以後3年以内という譲渡期限などの要件を確認します。
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」(新しいタブで開きます):相続開始日、譲渡日、耐震改修・取壊しの時期、相続人数などで要件と控除限度額が変わります。制度期限を含め、売買契約前に最新の適用要件を確認します。
売却を円滑に進めるための基本的な相談順は次の流れになります。
- 差し迫る危険と放棄の要否を確認:借金が多すぎる疑いがある場合は、3か月の熟慮期間内に家庭裁判所の手続き案内を受けたり弁護士へ相談したりして、期間中の不要な財産処分を避けます。
- 現在直面している個別課題の窓口へ相談:相続人どうしの争いがある場合は「弁護士」、合意にもとづく名義変更は「司法書士」、相続税の申告が必要かは「税理士」へ相談します。
- 売却活動と建物・土地の並行相談:不動産会社へ査定を依頼して売却相場を把握しつつ、必要に応じて「土地家屋調査士」へ境界・図面調査、「建築士や自治体窓口」へ建物の安全性・建築規制・空き家管理の相談を行います。
- 媒介契約と引き渡しに向けた登記完了:売却方針と権利関係が整った段階で不動産会社と媒介契約を結び、買い手への所有権移転時までに相続登記を完了させて引き渡します。
まとめ:最初の詰まりに合う専門家を選ぶ
相続した不動産の売却は、法律・登記・税務・建築・不動産市場など複数の専門分野にまたがります。法制度上、単独の資格者だけですべての手続きを完結できませんが、提携する専門家と連携した窓口や複数の資格を持つ事務所を活用することも可能です。
まずは「差し迫った負債や法定期限の有無」「相続人間で意見が一致しているか」「税金の申告や特例期限はどうなっているか」という現状の詰まりを特定してください。そして、直面している課題の窓口へ手元にある資料を持参して相談し、並行して不動産会社への価格査定や建物の状況確認を進めることが、紛争や手戻りを避けて納得のいく売却を実現する確実な近道です。